Private Krankenversicherung (PKV): Ratgeber & Überblick
Wie funktioniert die Private Krankenversicherung
Das Wichtigste zur Privaten Krankenversicherung:
Was ist die PKV?
Die private Krankenversicherung (PKV) ist ein Krankenversicherungssystem, bei dem die Beiträge individuell nach Alter, Gesundheitszustand und Tarif berechnet werden. Anders als in der gesetzlichen Krankenversicherung spielt das Einkommen dabei keine Rolle. Die PKV richtet sich vor allem an Beamte, Selbstständige und Angestellte mit Einkommen oberhalb der Versicherungspflichtgrenze
Wie funktioniert die PKV?
Die PKV arbeitet nach dem Kostenerstattungsprinzip. Versicherte erhalten für medizinische Leistungen eine Rechnung und reichen diese anschließend bei ihrer Versicherung zur Erstattung ein. Welche Kosten übernommen werden, hängt vom gewählten Tarif ab.
Welche Vorteile bietet die PKV?
Je nach Tarif kann die PKV einen erweiterten Leistungsumfang bieten, beispielsweise höhere Erstattungen bei Zahnbehandlungen oder Wahlleistungen wie privatärztliche Behandlung („Chefarztbehandlung“) und Ein- oder Zweibettzimmer. Unterschiede können sich auch beim Zugang zu bestimmten privatärztlichen Leistungen ergeben; kürzere Wartezeiten auf Arzttermine sind jedoch nicht garantiert
Dieser Ratgeber ist die zentrale Übersichtsseite von Hoesch & Partner zur privaten Krankenversicherung (PKV). Er beantwortet die wichtigsten Grundfragen und führt weiter zu den vertiefenden Fachartikeln – etwa zur PKV für Angestellte, zur PKV für Selbstständige, zur PKV für Beamte sowie zu Kindern in der PKV. Weitere PKV-Themen werden schrittweise ergänzt.
Top Beratung für Private Krankenversicherung Von Finanztip empfohlen
Finanztip führt Hoesch & Partner aktuell unter den empfohlenen Versicherungsmaklern für die Beratung zur privaten Krankenversicherung.1 Profitieren auch Sie von unserer Expertise und nehmen Sie Kontakt zu uns auf – wir freuen uns auf Sie!
1. Was ist eine Private Krankenversicherung (PKV)
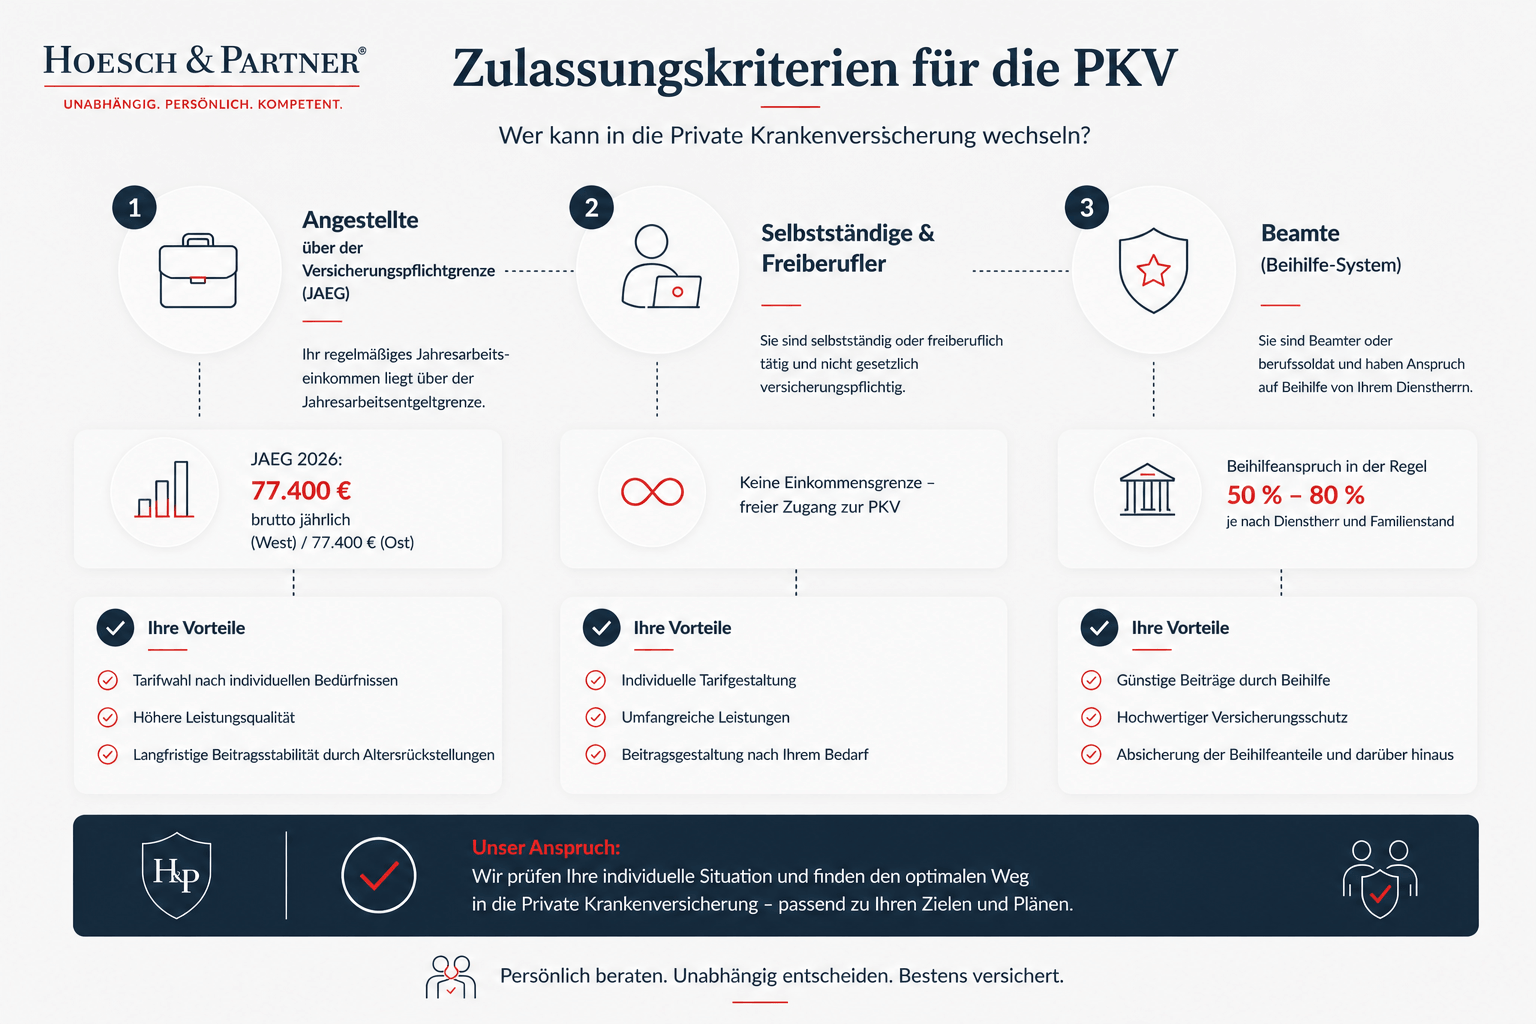
Die private Krankenversicherung (PKV) ist in Deutschland eine Alternative zur gesetzlichen Krankenversicherung (GKV). Sie richtet sich vor allem an Angestellte oberhalb der Jahresarbeitsentgeltgrenze, Selbstständige, Freiberufler und Beamte. Die PKV ermöglicht individuell wählbare Tarifleistungen. Je nach Tarif kann der Versicherungsschutz gegenüber der gesetzlichen Krankenversicherung abweichende oder erweiterte Leistungen vorsehen, ist jedoch nicht für jede Person die beste Wahl.
Private Krankenversicherung (PKV) – Expertenvideo mit Helmut Zeiß
Die private Krankenversicherung richtet sich vor allem an Selbstständige, Freiberufler, Beamte und Angestellte mit einem regelmäßigen Jahresarbeitsentgelt oberhalb der Jahresarbeitsentgeltgrenze (JAEG), die auch Versicherungspflichtgrenze genannt wird. Für Angestellte ist die Jahresarbeitsentgeltgrenze maßgeblich dafür, ob grundsätzlich Versicherungsfreiheit in der gesetzlichen Krankenversicherung eintreten kann. Die allgemeine JAEG beträgt im Jahr 2026 77.400 Euro jährlich beziehungsweise 6.450 Euro monatlich.2
Angestellte, deren regelmäßiges Jahresarbeitsentgelt die maßgebliche Jahresarbeitsentgeltgrenze nicht übersteigt, unterliegen grundsätzlich der Versicherungspflicht in der gesetzlichen Krankenversicherung, sofern keine gesetzliche Ausnahme greift.6 Für Selbstständige und Beamte ist die JAEG dagegen grundsätzlich nicht das maßgebliche Zugangskriterium zur privaten Krankenversicherung.
Ein weiterer wichtiger Unterschied der PKV zur gesetzlichen Krankenversicherung: Der vereinbarte Leistungsumfang der PKV ist grundsätzlich vertraglich festgelegt. Änderungen der Versicherungsbedingungen sind nur unter den gesetzlichen Voraussetzungen möglich.5 Zudem werden sogenannte Alterungsrückstellungen gebildet, um die Beitragsentwicklung im Alter abzufedern.4 Dennoch können die Beiträge im Laufe der Zeit angepasst werden, etwa aufgrund steigender Versicherungsleistungen oder Veränderungen weiterer für die Kalkulation maßgeblicher Rechnungsgrundlagen.
Ob die private Krankenversicherung die richtige Wahl ist, hängt daher stark von der individuellen Lebenssituation, den gewünschten Leistungen und der langfristigen Planung ab.
Ihre Vorteile auf einen Blick:
- Individuell wählbarer Versicherungsschutz je nach Tarif
- Je nach Tarif erweiterter Zugang zu privatärztlichen Leistungen und zusätzlichen Behandlungsmöglichkeiten
- Erweiterte Leistungen wie Chefarztbehandlung oder Ein-/Zweibettzimmer
- Je nach Tarif höhere Erstattungen bei Zahnersatz und bestimmten Behandlungen
- Vertraglich festgelegter Leistungsumfang entsprechend den jeweiligen Tarif- und Versicherungsbedingungen
Kurz gesagt:
Die private Krankenversicherung (PKV) bietet einen individuell wählbaren Versicherungsschutz und kann je nach Tarif gegenüber der gesetzlichen Krankenversicherung abweichende oder erweiterte Leistungen vorsehen. Die Beiträge hängen dabei nicht vom laufenden Einkommen, sondern insbesondere von Eintrittsalter, Gesundheitszustand und gewähltem Tarif ab. Die PKV kann insbesondere für versicherungsfreie Angestellte, Selbstständige und Beamte eine Alternative zur gesetzlichen Krankenversicherung sein, erfordert jedoch eine langfristige Planung, da sich Beiträge im Zeitverlauf verändern können und ein späterer Wechsel zurück in die gesetzliche Krankenversicherung an gesetzliche Voraussetzungen gebunden ist.
2. Drei Starke Gründe für die PKV
- Die PKV-Beiträge richten sich nach Alter, Gesundheitszustand und Tarif – nicht nach dem Einkommen.
- Je nach Tarif sind individuell wählbare und gegenüber der GKV erweiterte Leistungen möglich.
- Ein Wechsel in die PKV kommt insbesondere für Selbstständige, Beamte und versicherungsfreie Angestellte oberhalb der maßgeblichen Jahresarbeitsentgeltgrenze in Betracht.6
3. Private Krankenversicherung (PKV) - Auf den Punkt gebracht
Die PKV funktioniert anders als die gesetzliche Krankenversicherung:
Ihr Beitrag hängt nicht vom Einkommen, sondern von Alter, Gesundheit und Tarif ab.
- Je nach Tarif können individuell wählbare und gegenüber der GKV erweiterte Leistungen versichert sein. Für jede privat versicherte Person fällt grundsätzlich ein eigener Beitrag an (keine Familienversicherung).
- Im langfristigen Branchenvergleich stiegen die Beitragseinnahmen je PKV-Versicherten zwischen 2006 und 2026 durchschnittlich um 3,4 % pro Jahr. Die Entwicklung einzelner Tarife kann davon deutlich abweichen.3
- Durch Alterungsrückstellungen wird versucht, die Beitragsentwicklung im Alter abzufedern – trotzdem sind Beitragsanpassungen möglich.4
- Eine Rückkehr aus der PKV in die GKV ist nicht frei wählbar, sondern setzt grundsätzlich einen gesetzlichen Zugang zur GKV voraus. Ab Vollendung des 55. Lebensjahres bestehen zusätzliche gesetzliche Einschränkungen.6
- Innerhalb der PKV sind Sie flexibel (Tarifwechsel, Anpassungen), aber das System selbst ist eine langfristige Entscheidung.
- Die „beste PKV“ gibt es nicht – entscheidend ist der richtige Tarif für Ihre Lebenssituation.
- Beiträge lassen sich über Selbstbeteiligung aktiv steuern.
- Die PKV arbeitet grundsätzlich nach dem Kostenerstattungsprinzip. Versicherte erhalten Rechnungen typischerweise selbst und reichen diese zur Erstattung ein. Der Versicherer erstattet die Kosten im vereinbarten tariflichen Umfang; die konkrete Zahlungsabwicklung kann je nach Leistung und Versicherer unterschiedlich erfolgen.
- Für beihilfeberechtigte Beamte kann die PKV aufgrund der Kombination aus Beihilfe und ergänzendem privaten Versicherungsschutz eine relevante Versicherungsoption sein.
- Risiken entstehen vor allem durch falsche Tarifwahl, kurzfristiges Denken oder fehlende Planung.
Fazit: Die PKV kann sehr leistungsstark sein – besonders, wenn sie strategisch und langfristig gewählt wird.
4. Wie funktioniert die private Krankenversicherung (PKV)?
Die private Krankenversicherung (PKV) funktioniert nach dem sogenannten Äquivalenzprinzip. Das bedeutet, dass die Beiträge individuell berechnet werden. Die Beiträge werden insbesondere anhand des Eintrittsalters, des Gesundheitszustands bei Versicherungsbeginn und des gewählten Tarifs beziehungsweise Leistungsumfangs kalkuliert.4
Anders als in der gesetzlichen Krankenversicherung spielt das Einkommen dabei keine Rolle. Wer jung und gesund eintritt, profitiert in der Regel von günstigeren Beiträgen.
Versicherte wählen einen Tarif mit klar definierten Leistungen. Je nach Tarif kann die PKV abweichende oder erweiterte Leistungen vorsehen, beispielsweise bei Zahnbehandlungen oder stationären Wahlleistungen wie Chefarztbehandlung oder Ein-/Zweibettzimmer. Unterschiede können sich auch beim Zugang zu bestimmten privatärztlichen Leistungen ergeben; kürzere Wartezeiten auf Arzttermine sind jedoch nicht garantiert. Der vereinbarte Leistungsumfang ergibt sich aus den jeweiligen Tarif- und Versicherungsbedingungen.
Im Krankheitsfall gilt in der PKV das sogenannte Kostenerstattungsprinzip. Das bedeutet, dass Sie als Versicherter zunächst die Rechnung für die medizinische Behandlung erhalten und diese begleichen. Anschließend reichen Sie die Rechnung bei Ihrer Versicherung ein, die die Kosten – je nach Tarif – ganz oder teilweise erstattet. In der Praxis übernehmen viele Versicherer größere Beträge auch direkt oder bieten digitale Einreichungsmöglichkeiten an, um den Prozess zu vereinfachen.
Ein weiterer zentraler Bestandteil der PKV sind die sogenannten Alterungsrückstellungen. Dabei wird ein Teil der Beiträge angespart, um steigende Gesundheitskosten im Alter abzufedern und die Beiträge langfristig stabiler zu halten.4 Dennoch ist es möglich, dass die Beiträge im Laufe der Zeit steigen, etwa durch medizinischen Fortschritt oder allgemeine Kostenentwicklungen im Gesundheitswesen.
Insgesamt bietet die PKV ein hohes Maß an Individualisierung und Leistungsstärke, erfordert aber auch eine bewusste Entscheidung, da Tarifwahl, Gesundheitszustand und langfristige Planung eine große Rolle spielen.
5. PKV und GKV im direkten Vergleich
PKV oder GKV – zwei Systeme mit unterschiedlichen Prinzipien
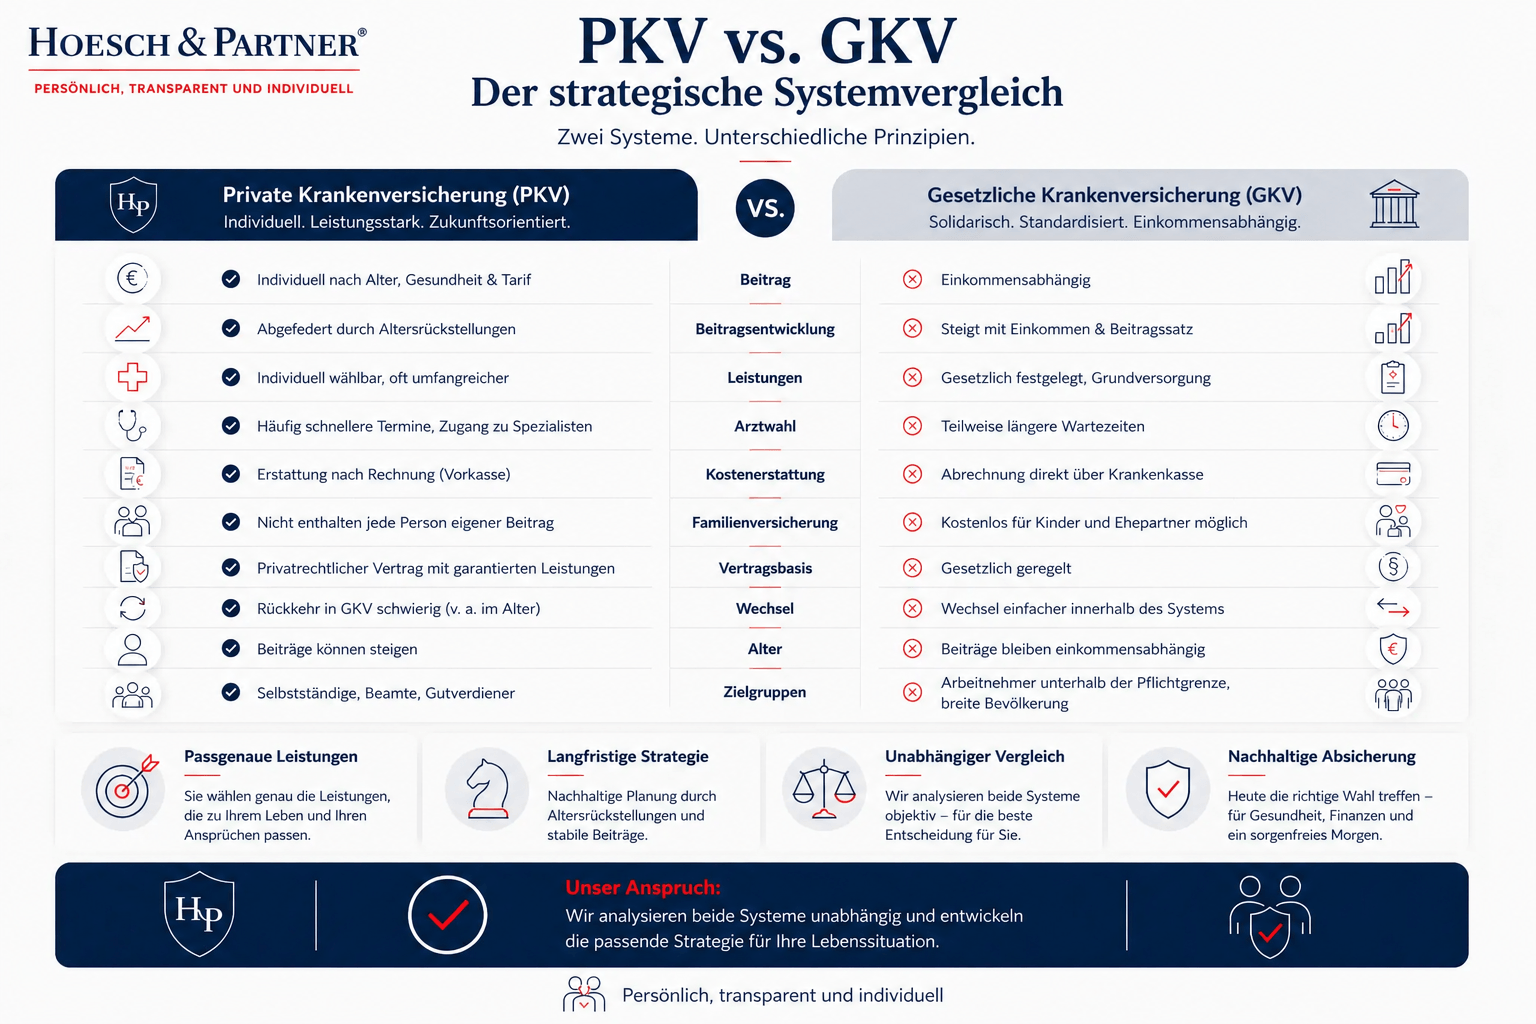
Die Wahl zwischen privater und gesetzlicher Krankenversicherung ist eine strategische Entscheidung mit langfristigen Auswirkungen auf Leistungen, Beiträge und Flexibilität. Während die GKV auf dem Solidarprinzip basiert und einkommensabhängige Beiträge vorsieht, bietet die PKV individuell wählbare Leistungen und eine persönliche Tarifgestaltung.
Das Schaubild zeigt die zentralen Unterschiede beider Systeme – von Beitragsentwicklung und Leistungsumfang über Arztwahl und Familienversicherung bis hin zu den jeweiligen Zielgruppen. Entscheidend ist dabei nicht nur der heutige Beitrag, sondern vor allem die langfristige Absicherung, die zu Ihrer Lebenssituation und Zukunftsplanung passt.
Der zentrale Unterschied zwischen PKV und GKV lässt sich so zusammenfassen:
Beitrag: In der gesetzlichen Krankenversicherung (GKV) richtet sich der Beitrag nach dem Einkommen, in der privaten Krankenversicherung (PKV) nach Alter, Gesundheitszustand und gewähltem Tarif.
Familie: In der GKV kann unter den gesetzlichen Voraussetzungen eine beitragsfreie Familienversicherung bestehen. In der PKV fällt für jede versicherte Person – auch für jedes Kind – grundsätzlich ein eigener Beitrag an.6
Leistungen: Die Leistungen der GKV richten sich im Kern nach gesetzlichen Vorgaben und den verbindlichen Richtlinien des Gemeinsamen Bundesausschusses. Einzelne Krankenkassen können darüber hinaus zusätzliche Satzungs- oder besondere Versorgungsleistungen anbieten. In der PKV richtet sich der versicherte Leistungsumfang nach dem gewählten Tarif und den jeweiligen Versicherungsbedingungen.
Jetzt Beratung anfordern Zum Inhaltsverzeichnis
6. Drei Experten-Tipps für die richtige PKV-Entscheidung
- Nicht nur auf den günstigsten Beitrag schauen – entscheidend ist die langfristige Beitragsstabilität.
- Familienplanung immer mitdenken: Kinder sind in der PKV nicht automatisch beitragsfrei mitversichert.
- Ein interner Tarifwechsel kann im Alter helfen, den Versicherungsschutz und gegebenenfalls den Beitrag anzupassen. Dabei werden die Alterungsrückstellungen nach § 204 VVG grundsätzlich angerechnet.7
Ihre Situation persönlich prüfen lassen
Ob sich die private Krankenversicherung für Sie rechnet, hängt von Einkommen, Gesundheitszustand, Familienplanung und Ihrem Berufsstatus ab. Diese Punkte lassen sich nur individuell beurteilen. Wie wir dabei vorgehen und welche Anbieter wir vergleichen, lesen Sie auf unserer Seite zur Beratung zur privaten Krankenversicherung.
AUTORENBOX
Helmut Zeiß - Ihr PKV-Experte bei Hoesch & Partner
Helmut Zeiß verfügt über 37 Jahre Erfahrung im Bereich der Privaten Krankenversicherung und ist seit mehr als 10 Jahren der PKV-Experte bei Hoesch & Partner. Mit seiner langjährigen Spezialisierung begleitet er Angestellte, Selbstständige und Beamte bei der Auswahl leistungsstarker und langfristig passender PKV-Lösungen – persönlich, transparent und individuell.
Quellen und Nachweise:
1. Finanztip: Private Krankenversicherung
2. BMAS: Sozialversicherungsrechengrößen 2026 – JAEG 2026, Stand: 1. Januar 2026
3. PKV-Verband / WIP: Langfristige Entwicklung der PKV-Beiträge – Beitragsentwicklung 2006–2026
4. PKV-Verband: Beitragskalkulation und Alterungsrückstellungen
5. § 203 VVG: Prämien- und Bedingungsanpassung
6. §§ 5, 6 und 10 SGB V: § 5 SGB V – Versicherungspflicht , § 6 SGB V – Versicherungsfreiheit , § 10 SGB V – Familienversicherung
7. § 204 VVG: Tarifwechsel innerhalb der privaten Krankenversicherung
7. Die wichtigsten Fragen zur PKV in den FAQ
Wie stark steigen PKV-Beiträge im Durchschnitt?
Die Beiträge der privaten Krankenversicherung können im Zeitverlauf angepasst werden. Im langfristigen Branchenvergleich stiegen die Beitragseinnahmen je PKV-Versicherten zwischen 2006 und 2026 durchschnittlich um 3,4 % pro Jahr.3 Die Entwicklung einzelner Tarife kann davon deutlich abweichen; Beitragsanpassungen erfolgen zudem nicht zwangsläufig gleichmäßig jedes Jahr.
Rechtsgrundlage für Beitragsanpassungen: § 203 VVG5
Die Hauptgründe für Beitragsanpassungen sind unter anderem:
• Steigende Versicherungsleistungen beziehungsweise Gesundheitskosten
• Medizinischer Fortschritt und neue Behandlungsmöglichkeiten
• Veränderungen der Sterbewahrscheinlichkeiten beziehungsweise Lebenserwartung
• Veränderungen der Leistungsinanspruchnahme im Versichertenbestand
Wer kann eine PKV abschließen?
Eine private Krankenversicherung können vor allem Personen abschließen, die nicht mehr gesetzlich versicherungspflichtig sind oder einen besonderen Berufsstatus haben. Dazu zählen insbesondere Angestellte oberhalb der Jahresarbeitsentgeltgrenze, Selbstständige, Freiberufler und Beamte. Vor der Aufnahme erfolgt in der Regel eine Gesundheitsprüfung durch den Versicherer.
Welche Rolle spielen Alterungsrückstellungen bei der Beitragsentwicklung der PKV?
Alterungsrückstellungen dienen dazu, einen Teil der im höheren Alter typischerweise steigenden Versicherungsleistungen vorzufinanzieren. Sie tragen damit zur langfristigen Beitragskalkulation bei, schließen spätere Beitragsanpassungen jedoch nicht aus. Ob und wann ein Tarif angepasst wird, hängt von der Entwicklung der maßgeblichen Rechnungsgrundlagen und den gesetzlichen Voraussetzungen für eine Beitragsanpassung ab.4
Unter welchen rechtlichen Bedingungen ist ein Systemwechsel zurück in die GKV möglich?
Die Rückkehr von der privaten in die gesetzliche Krankenversicherung ist an strenge Hürden geknüpft und meist nur durch den Wiedereintritt einer gesetzlichen Versicherungspflicht möglich. Für Selbstständige erfordert dies oft strukturelle berufliche Veränderungen.
Ab Vollendung des 55. Lebensjahres gelten zusätzliche gesetzliche Einschränkungen für eine Rückkehr in die gesetzliche Krankenversicherung. Nach § 6 Abs. 3a SGB V kann trotz eines grundsätzlich eintretenden Versicherungspflichttatbestands Versicherungsfreiheit fortbestehen, wenn die dort genannten Vorversicherungs- und Statusvoraussetzungen erfüllt sind.6. Ob eine Rückkehr möglich ist, hängt deshalb von der individuellen Versicherungsbiografie ab. Die Entscheidung für die PKV sollte daher immer als langfristige und fundamentale Weichenstellung getroffen werden.
Typische Konstellationen, die eine Rückkehr in die GKV ermöglichen können, sind:
• Aufnahme einer versicherungspflichtigen Beschäftigung, sofern die gesetzlichen Voraussetzungen erfüllt sind
• Bezug von Arbeitslosengeld I, sofern dadurch Versicherungspflicht eintritt
• Aufnahme in die Familienversicherung, sofern die Voraussetzungen des § 10 SGB V erfüllt sind
Ob eine Rückkehr tatsächlich möglich ist, hängt immer von der individuellen Versicherungs- und Erwerbsbiografie ab.
Kann man innerhalb der PKV den Tarif wechseln?
Ja, innerhalb der privaten Krankenversicherung besteht grundsätzlich das gesetzliche Recht, den Tarif beim aktuellen Anbieter zu wechseln (§ 204 VVG).7 Ein solcher Tarifwechsel ist ein zentrales Instrument, um den Versicherungsschutz an veränderte Lebensumstände anzupassen und gegebenenfalls den Beitrag zu reduzieren. Beim Wechsel werden erworbene Rechte und die Alterungsrückstellung grundsätzlich angerechnet.
Für den internen Tarifwechsel gelten folgende Kernregeln:
• Anrechnung der Alterungsrückstellung
• Keine erneute Risikoprüfung bei gleichwertigen Leistungen
• Risikoprüfung möglich, wenn der neue Tarif höhere oder umfassendere Leistungen enthält
• Eine Beitragsreduzierung kann möglich sein, ist aber nicht garantiert
Wann sollte ein Wechsel in die PKV besonders sorgfältig geprüft werden?
Ein Wechsel in die private Krankenversicherung sollte besonders sorgfältig geprüft werden, wenn bestimmte persönliche oder finanzielle Rahmenbedingungen die langfristige Planung erschweren.
Das gilt insbesondere bei:
- Konkreter Familienplanung: Für jedes privat versicherte Familienmitglied fällt grundsätzlich ein eigener Beitrag an. Die zukünftige Familiensituation sollte daher in die Entscheidung einbezogen werden.
- Unsicherem oder schwankendem Einkommen: PKV-Beiträge richten sich nicht nach dem laufenden Einkommen und müssen auch bei sinkenden Einnahmen weiter finanziert werden.
- Relevanten Vorerkrankungen: Diese können sich je nach Versicherer und Tarif auf die Annahme, den Beitrag oder den Leistungsumfang auswirken.
- Fehlender langfristiger Perspektive: Die PKV ist auf eine langfristige Absicherung ausgelegt. Berufliche, finanzielle und familiäre Entwicklungen sollten deshalb möglichst früh berücksichtigt werden.
Wichtig: Diese Faktoren schließen eine private Krankenversicherung nicht automatisch aus. Sie machen jedoch eine individuelle Prüfung von Tarif, Beitragsbelastung und langfristiger Eignung besonders wichtig.
Sind Kinder in der PKV beitragsfrei?
Im Gegensatz zur gesetzlichen Krankenversicherung gibt es in der privaten Krankenversicherung keine beitragsfreie Familienversicherung.
Für jedes privat versicherte Kind fällt grundsätzlich ein eigener Beitrag an. Dessen Höhe hängt unter anderem von Alter, Gesundheitszustand und gewähltem Leistungsumfang ab. Ausführlich: Kinder in der PKV.
Kann ich meine Kinder privat versichern?
Ja, Kinder können grundsätzlich privat krankenversichert werden, wenn die Aufnahmevoraussetzungen des gewählten Versicherers erfüllt sind. Bei einer regulären Aufnahme ist in der Regel eine Gesundheitsprüfung erforderlich. Ein bereits privat versicherter Elternteil ist insbesondere für die erleichterte Kindernachversicherung von Neugeborenen relevant.
Ob eine private Krankenversicherung für ein Kind sinnvoll ist, hängt von mehreren Faktoren ab:
- Versicherungssituation und Einkommen der Eltern, insbesondere im Hinblick auf die Möglichkeit einer beitragsfreien Familienversicherung in der GKV
- gewünschter Leistungsumfang für das Kind
- Anzahl der Kinder und langfristige Familienplanung
Kurz gesagt: Ob die PKV für ein Kind sinnvoll ist, sollte immer im Zusammenhang mit der gesamten Familiensituation, dem gewünschten Versicherungsschutz und der langfristigen Beitragsplanung geprüft werden.
Wie wird der Beitrag in der PKV berechnet?
Im Gegensatz zur gesetzlichen Krankenversicherung hängt der Beitrag in der PKV nicht vom Einkommen ab, sondern wird individuell kalkuliert. Diese Systematik führt dazu, dass Versicherte ihren Versicherungsschutz sehr individuell gestalten können. Gleichzeitig bedeutet sie aber auch, dass eine sorgfältige Auswahl zu Beginn besonders wichtig ist.
Maßgeblich sind vor allem:
• Eintrittsalter beim Versicherungsbeginn
• Gesundheitszustand
• gewählter Tarif und Leistungsumfang
Was sind typische Fehler beim Wechsel in die PKV?
Die häufigsten Fehler entstehen nicht durch das System selbst, sondern durch falsche oder unvollständige Entscheidungen im Vorfeld.
Typische Fehler sind:
• Fokus auf möglichst niedrige Anfangsbeiträge
• unzureichende Berücksichtigung der langfristigen Entwicklung
• fehlende Einplanung von Familienaspekten
• falsche Einschätzung der Rückkehrmöglichkeiten in die GKV
• keine Berücksichtigung von Tarifwechseloptionen
Private Krankenversicherung (PKV): Wichtige Themen im Überblick
Kundenstimmen Das sagen unsere Kunden

Ich habe eine Berufsunfähigkeitsversicherung für meine beiden minderjährigen Söhne gesucht und bin schließlich fündig geworden. Von der ersten Beratung bis hin zum Abschluss habe ich mich durchgehend sehr gut betreut und verstanden gefühlt. Besonders positiv hervorheben möchte ich die kompetente und transparente Beratung durch Herrn Mikail Yakut, bei der auf meine individuellen Wünsche und Fragen ausführlich eingegangen wurde. Ich hatte jederzeit das Gefühl, eine fundierte und ehrliche Empfehlung zu erhalten, ohne Druck oder unnötige Komplexität. Insgesamt ein sehr angenehmer und vertrauensvoller Prozess, den ich jederzeit weiterempfehlen würde.

Ich bin über Finanztip auf diesen Makler aufmerksam geworden und wollte mich bzgl. BU Versicherung beraten lassen. Terminvereinbarungen und Gespräche mit Mikail Yakut liefen sehr gut und er hat sich alle Mühe gegeben, mich zu beraten und meine Gesundheitsdaten zu analysieren. Letzten Endes wurde ich von meiner Wunschversicherung leider abgelehnt, aber dafür kann ja der Makler nichts. Ich war mit der Beratung und Betreuung trotzdem sehr zufrieden und kann Hoesch & Partner trotzdem sehr empfehlen.

Ich habe mich von Herrn Kahn zum Wechsel in die private Krankenversicherung beraten lassen und war rundum zufrieden. Er hat sich viel Zeit genommen, meine persönliche Situation und Gesundheitsthemen im Detail zu verstehen und alle Optionen verständlich erklärt. Besonders geschätzt habe ich seine strukturierte, transparente Art und das Gefühl, wirklich neutral und auf Augenhöhe beraten zu werden. Dank seiner Unterstützung konnte ich eine Entscheidung treffen, mit der ich mich langfristig wohlfühle. Klare Empfehlung für alle, die eine kompetente und vertrauensvolle Beratung zur PKV suchen.
Beratung anfordern In 2 Minuten zur persönlichen Beratung
Bitte füllen Sie das Formular möglichst vollständig aus. Wir kontaktieren Sie in Kürze mit Terminvorschlägen für Ihre persönliche Beratung.
Telefonisch erreichen Sie uns unter 069 / 71 70 75 40.