Angestellte in der PKV
Was Angestellte zur privaten Krankenversicherung wirklich wissen müssen
Wann können Angestellte in die PKV wechseln?
- Angestellte können grundsätzlich in die private Krankenversicherung wechseln, wenn ihr regelmäßiges Jahresarbeitsentgelt die geltende Jahresarbeitsentgeltgrenze überschreitet und sie dadurch nicht mehr der Versicherungspflicht in der gesetzlichen Krankenversicherung unterliegen.1, 2, 3
- Die allgemeine Jahresarbeitsentgeltgrenze liegt 2026 bei 77.400 Euro brutto im Jahr beziehungsweise 6.450 Euro im Monat.1
- Bei einer Gehaltserhöhung innerhalb eines bestehenden Beschäftigungsverhältnisses endet die Versicherungspflicht grundsätzlich erst zum Jahresende – und nur dann, wenn das voraussichtliche Einkommen auch die Jahresarbeitsentgeltgrenze des folgenden Jahres überschreitet.2
- Anschließend können Angestellte entweder freiwillig in der GKV bleiben oder eine private Krankenversicherung beantragen. Bei einem regulären PKV-Antrag ist in der Regel eine Gesundheitsprüfung erforderlich.3, 4
Angestellte in der PKV - Das Wichtigste in 30 Sekunden
- Angestellte können in die PKV wechseln, wenn sie nicht mehr der Versicherungspflicht in der GKV unterliegen und ihr regelmäßiges Einkommen die geltende Jahresarbeitsentgeltgrenze überschreitet.
- Der Arbeitgeber beteiligt sich an den zuschussfähigen Beiträgen zur privaten Kranken- und Pflegepflichtversicherung – allerdings nur bis zu den gesetzlichen Höchstgrenzen.
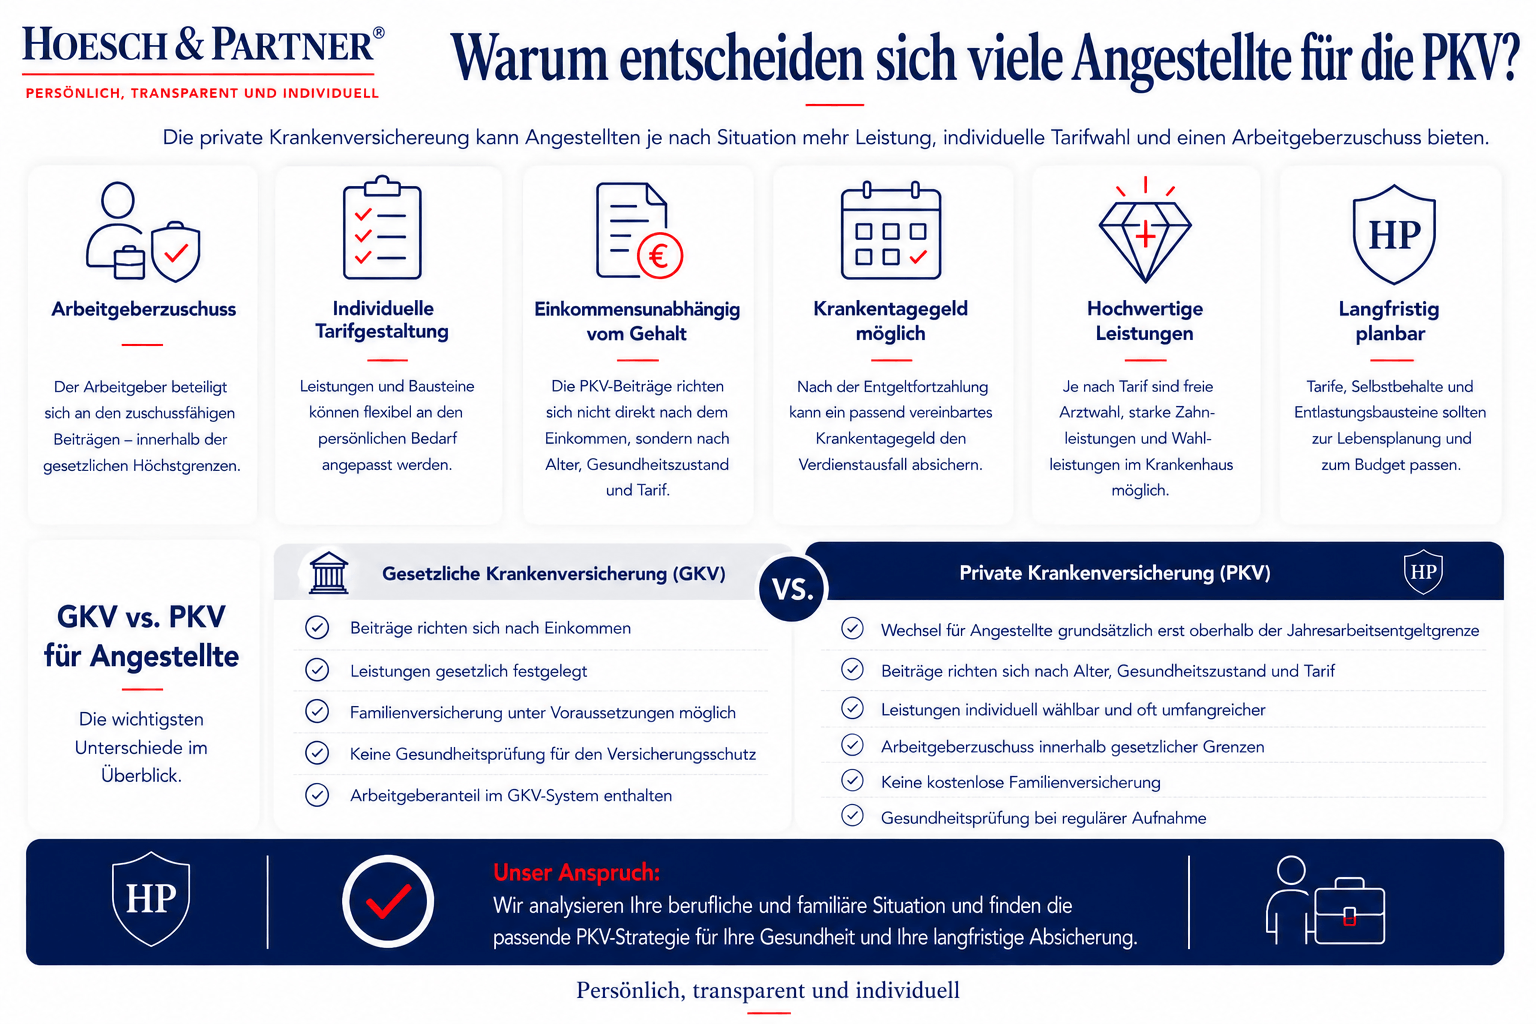
- Die PKV-Beiträge richten sich nicht unmittelbar nach dem Einkommen, sondern insbesondere nach Eintrittsalter, Gesundheitszustand und gewähltem Tarif.
- Für Ehepartner und Kinder gibt es in der PKV keine beitragsfreie Familienversicherung. Jede privat versicherte Person benötigt grundsätzlich einen eigenen Versicherungsschutz.
- Ein Selbstbehalt wird nicht vom Arbeitgeber bezuschusst und sollte deshalb bei der Berechnung der tatsächlichen Eigenbelastung berücksichtigt werden.
- Nach dem Ende der Entgeltfortzahlung kann ein passend vereinbartes Krankentagegeld den Einkommensausfall absichern.
- Familienplanung, Elternzeit, berufliche Veränderungen und die langfristige Beitragsbelastung sollten bereits vor dem Wechsel berücksichtigt werden.
Angestellte in der PKV – Auf den Punkt gebracht
Die private Krankenversicherung kann Angestellten je nach Tarif einen individuell gestaltbaren und bedarfsgerechten Gesundheitsschutz bieten. Ob eine private Absicherung möglich ist und langfristig zur persönlichen Situation passt, hängt jedoch von mehreren getrennt zu prüfenden Voraussetzungen ab.
Angestellte sollten insbesondere prüfen:
- ob das regelmäßige Jahresarbeitsentgelt die geltende Jahresarbeitsentgeltgrenze sicher überschreitet,
- wann die Versicherungspflicht in der gesetzlichen Krankenversicherung tatsächlich endet,
- welche Leistungen der gewählte PKV-Tarif konkret und dauerhaft enthält,
- wie hoch die eigene Belastung nach Arbeitgeberzuschuss, Selbstbehalt und möglichen Eigenanteilen ausfällt,
- ob das Krankentagegeld passend zur Dauer der Entgeltfortzahlung vereinbart ist,
- welche Auswirkungen Familienplanung, Kinder und Elternzeit auf die Gesamtbelastung haben können,
- wie sich Teilzeit, Arbeitsplatzwechsel, Einkommensrückgang oder Arbeitslosigkeit auf den Versicherungsstatus auswirken können,
- ob die Beiträge auch langfristig und im Ruhestand finanziell tragbar bleiben.
Fazit: Die PKV ist für Angestellte weder automatisch die bessere noch die günstigere Lösung. Entscheidend sind die Zugangsvoraussetzungen, der Gesundheitszustand, die gewünschten Leistungen, die familiäre Planung und die langfristige finanzielle Tragbarkeit des gewählten Tarifs.
PKV für Angestellte: Die wichtigsten Fakten
| Frage | Antwort |
|---|---|
| Können sich Angestellte privat krankenversichern? | ✅ Ja, wenn sie nicht mehr der Versicherungspflicht in der GKV unterliegen.2, 3 |
| Muss das Einkommen die Jahresarbeitsentgeltgrenze überschreiten? | ✅ In der Regel ja. Maßgeblich ist das regelmäßige Jahresarbeitsentgelt.2, 3 |
| Wie hoch ist die Jahresarbeitsentgeltgrenze 2026? | 77.400 € brutto im Jahr.1 |
| Können Angestellte freiwillig in der GKV bleiben? | ✅ Ja, wenn die Voraussetzungen für eine freiwillige Mitgliedschaft erfüllt sind.3 |
| Sind die PKV-Beiträge unmittelbar vom Einkommen abhängig? | ❌ Nein. Relevant sind insbesondere Eintrittsalter, Gesundheitszustand und gewählter Leistungsumfang.4 |
| Ist bei einem PKV-Antrag eine Gesundheitsprüfung erforderlich? | ✅ In der Regel ja. Je nach Gesundheitszustand können Risikozuschläge, Leistungsausschlüsse oder andere Annahmebedingungen möglich sein.4 |
| Zahlt der Arbeitgeber einen Zuschuss zur PKV? | ✅ Ja. Der Zuschuss ist gesetzlich begrenzt und beträgt höchstens die Hälfte des zuschussfähigen Beitrags.5, 9 |
| Wird ein Selbstbehalt vom Arbeitgeber bezuschusst? | ❌ Grundsätzlich nein. Kosten innerhalb des vereinbarten Selbstbehalts trägt der Arbeitnehmer selbst.9, 10 |
| Gibt es in der PKV eine beitragsfreie Familienversicherung? | ❌ Nein. Für privat versicherte Familienmitglieder fallen grundsätzlich eigene Beiträge an.6, 9 |
| Müssen PKV-Beiträge während einer unbezahlten Elternzeit weitergezahlt werden? | ✅ Grundsätzlich ja. Bei fehlendem Arbeitsentgelt entfällt in der Regel auch der bisherige Arbeitgeberzuschuss.7 |
| Ist Krankentagegeld für Angestellte relevant? | ✅ Ja. Nach Ende der gesetzlichen Entgeltfortzahlung kann ein passend vereinbartes Krankentagegeld einen Einkommensausfall absichern.8, 9 |
Hinweis: Für die meisten Angestellten gilt 2026 die allgemeine Jahresarbeitsentgeltgrenze von 77.400 € jährlich. Für bestimmte Arbeitnehmer, die bereits am 31.12.2002 privat krankenversichert waren, gilt eine besondere Jahresarbeitsentgeltgrenze von 69.750 €.1, 3
1. Warum entscheiden sich Angestellte für die PKV?
Für Angestellte kann die private Krankenversicherung insbesondere dann interessant sein, wenn sie ihren Versicherungsschutz stärker an den eigenen Leistungswünschen ausrichten möchten. Anders als bei Selbstständigen beteiligt sich der Arbeitgeber innerhalb der gesetzlichen Grenzen an den zuschussfähigen PKV-Beiträgen.5, 9
Gleichzeitig unterscheidet sich die Beitragslogik von der gesetzlichen Krankenversicherung: Der PKV-Beitrag richtet sich nicht unmittelbar nach dem laufenden Einkommen, sondern bei Vertragsabschluss insbesondere nach Eintrittsalter, Gesundheitszustand und gewähltem Leistungsumfang.4
Ob die PKV langfristig zur persönlichen Situation passt, hängt für Angestellte insbesondere von folgenden Punkten ab:
- Einkommenssituation: Das regelmäßige Jahresarbeitsentgelt muss die maßgebliche Jahresarbeitsentgeltgrenze überschreiten.1, 2
- Abstand zur JAEG: Ein dauerhaft stabiler Abstand zur Einkommensgrenze reduziert das Risiko, dass spätere Einkommensänderungen den Versicherungsstatus beeinflussen.
- Gesundheitszustand und Eintrittsalter: Beide Faktoren können Beitrag und Annahmebedingungen beeinflussen.4
- Tatsächliche Eigenbelastung: Neben dem Beitrag nach Arbeitgeberzuschuss sollten auch Selbstbehalt und mögliche Eigenanteile berücksichtigt werden.5, 10
- Familienplanung: Kinder, Elternzeit und eine spätere Teilzeit können die finanzielle Belastung und den Versicherungsstatus verändern.6, 7
- Langfristige Finanzierbarkeit: Die Entscheidung sollte nicht nur anhand des heutigen Arbeitnehmeranteils, sondern mit Blick auf die gesamte berufliche und familiäre Entwicklung getroffen werden.
Die PKV ist für Angestellte deshalb vor allem dann eine prüfenswerte Alternative, wenn Zugangsvoraussetzungen, gewünschter Versicherungsschutz und langfristige finanzielle Planung zusammenpassen.
PKV-Expertenvideo: PKV für Angestellte – Voraussetzungen und Arbeitgeberzuschuss
Thema: PKV für Angestellte – Voraussetzungen, Arbeitgeberzuschuss und Tarifauswahl
In diesem Kurzvideo erklärt PKV-Experte Helmut Zeiß:
- ab welchem Einkommen Angestellte in die PKV wechseln können,
- wie die Jahresarbeitsentgeltgrenze funktioniert,
- wie sich der Arbeitgeber an den PKV-Beiträgen beteiligt,
- welche Leistungen bei der Tarifauswahl besonders wichtig sind,
- worauf beim Selbstbehalt und Krankentagegeld zu achten ist,
- welche Auswirkungen Familienplanung und Elternzeit haben können,
- welche Fehler vor einem PKV-Antrag vermieden werden sollten.
Fachlicher Inhalt und Videoexperte: Helmut Zeiß, PKV-Spezialist bei Hoesch & Partner.
Fachliche Prüfung: Die Videoproduktion wurde mit KI umgesetzt. Die Verantwortung für die fachlichen Aussagen liegt beim ausgewiesenen Fachexperten Helmut Zeiß.
2. Vorteile der PKV für Angestellte
Die private Krankenversicherung kann Angestellten – abhängig vom gewählten Tarif – insbesondere folgende Vorteile bieten:
- Individuell wählbarer Leistungsumfang: Der Versicherungsschutz kann stärker an den persönlichen Bedarf angepasst werden.
- Vertraglich festgelegte Leistungen: Der vereinbarte Leistungsumfang ergibt sich aus den jeweiligen Tarifbedingungen.
- Arbeitgeberzuschuss: Der Arbeitgeber beteiligt sich innerhalb der gesetzlichen Grenzen an den zuschussfähigen PKV-Beiträgen.5, 9
- Ambulante Leistungen: Je nach Tarif können umfangreichere Leistungen beispielsweise bei ärztlicher Behandlung, Arznei-, Heil- oder Hilfsmitteln vereinbart werden.
- Stationäre Leistungen: Tarifabhängig sind beispielsweise Wahlleistungen im Krankenhaus möglich.
- Zahnleistungen: Auch Zahnersatz und weitere zahnmedizinische Leistungen können tarifabhängig umfangreicher abgesichert werden.
- Individuelles Krankentagegeld: Höhe und Leistungsbeginn können passend zur persönlichen Einkommenssituation vereinbart werden.
- Verschiedene Selbstbehalt-Modelle: Versicherte können je nach Tarif zwischen unterschiedlichen Eigenbeteiligungen wählen.
- Beitrag nicht unmittelbar einkommensabhängig: Ein höheres Einkommen führt nicht automatisch zu einem höheren PKV-Beitrag.4
- Beitragsrückerstattung: Einige Tarife sehen bei Leistungsfreiheit eine tarifabhängige Beitragsrückerstattung vor.
- Alterungsrückstellungen: In der PKV werden Alterungsrückstellungen zur Beitragskalkulation im Alter aufgebaut.
Welche Leistungen tatsächlich versichert sind, ergibt sich ausschließlich aus den jeweiligen Tarifbedingungen. Ein hoher Beitrag oder eine bestimmte Tarifbezeichnung allein erlaubt keine verlässliche Aussage über die Qualität des Versicherungsschutzes. Die PKV bietet Tarife vom Grundschutz bis zu umfangreicheren Leistungspaketen.
3. Mögliche Nachteile der PKV für Angestellte
Neben den möglichen Vorteilen sollten Angestellte insbesondere folgende Punkte berücksichtigen:
- Wechselmöglichkeit erst bei Versicherungsfreiheit
- jährlich veränderliche Jahresarbeitsentgeltgrenze
- Gesundheitsprüfung bei regulärer Antragstellung
- mögliche Risikozuschläge, Leistungsausschlüsse oder Ablehnung
- keine beitragsfreie Familienversicherung
- eigene Beiträge für privat versicherte Kinder und Ehepartner
- begrenzter Arbeitgeberzuschuss
- Selbstbehalt wird grundsätzlich selbst getragen
- Beiträge sind nicht an ein sinkendes Einkommen gekoppelt
- fortlaufende Beiträge während unbezahlter Elternzeit (Ausnahme: Tarife, die eine – meist befristete – Beitragsfreiheit während Elternzeit oder Elterngeldzahlung vorsehen)
- möglicher Wegfall des eigenen Arbeitgeberzuschusses während unbezahlter Elternzeit
- langfristige Beitragsplanung erforderlich
- eingeschränkte Rückkehrmöglichkeiten in die GKV
- Während einer unbezahlten Elternzeit laufen die privaten Versicherungsbeiträge grundsätzlich weiter (Ausnahme: Tarife, die eine – meist befristete – Beitragsfreiheit während Elternzeit oder Elterngeldzahlung vorsehen)
Fällt das Arbeitsentgelt weg, entfällt regelmäßig auch der bisherige Arbeitgeberzuschuss. Dieser Punkt sollte bei bestehender oder geplanter Familiengründung frühzeitig in die finanzielle Planung einbezogen werden.
Privatversicherte erhalten medizinische Rechnungen grundsätzlich selbst und reichen diese beim Versicherer zur Erstattung ein. Ob die Rechnung vor Eingang der Erstattung aus eigenen Mitteln bezahlt werden muss, hängt unter anderem von der Zahlungsfrist und der Bearbeitungsdauer ab.
Eine Rückkehr von der PKV in die GKV ist nicht frei wählbar. Sie setzt grundsätzlich voraus, dass erneut Versicherungspflicht in der GKV entsteht. Für Personen ab 55 Jahren gelten zusätzliche gesetzliche Einschränkungen.
Eine fundierte Beratung und langfristige Strategie sind deshalb besonders wichtig.
4. Für wen ist die PKV für Angestellte besonders sinnvoll?
Die private Krankenversicherung kann insbesondere für folgende Angestellte prüfenswert sein:
Angestellte mit dauerhaftem Einkommen oberhalb der Jahresarbeitsentgeltgrenze
Je größer und stabiler der Abstand zur geltenden Einkommensgrenze ist, desto geringer ist das Risiko, dass bereits kleinere Einkommensveränderungen den Versicherungsstatus beeinflussen.
Angestellte mit konkreten Leistungswünschen
Wer beispielsweise besonderen Wert auf bestimmte ambulante Leistungen, eine umfangreiche Hilfsmittelversorgung, stationäre Wahlleistungen oder einen hochwertigen Zahnschutz legt, kann diese Leistungen über einen passenden PKV-Tarif vertraglich vereinbaren.
Jüngere Angestellte mit günstigem Gesundheitszustand
Alter und Gesundheitszustand bei Vertragsabschluss beeinflussen den Beitrag und die Annahmebedingungen. Ein früher Wechsel kann deshalb günstigere Ausgangsbedingungen ermöglichen. Entscheidend bleibt jedoch, ob der Tarif langfristig zur Lebensplanung passt.
Singles und Doppelverdiener
Fehlt ein Bedarf an beitragsfreier Familienversicherung, kann die PKV finanziell leichter planbar sein. Eine spätere Familiengründung sollte dennoch bereits bei der Entscheidung berücksichtigt werden.
Angestellte mit langfristig stabiler beruflicher Perspektive
Da die PKV-Beiträge nicht automatisch sinken, wenn das Einkommen zurückgeht, sind ein verlässliches Einkommen und ausreichende finanzielle Reserven wichtige Voraussetzungen.
Leistungsorientierte Gutverdienende
Für Angestellte, die neben einem stabilen Einkommen besonderen Wert auf individuell definierte Gesundheitsleistungen legen, kann die PKV eine prüfenswerte Alternative zur freiwilligen GKV sein.
Die Zugehörigkeit zu einer dieser Gruppen bedeutet nicht automatisch, dass die PKV die bessere Lösung ist. Gesundheitszustand, Familienplanung, Leistungsbedarf und langfristige Beitragsbelastung müssen immer gemeinsam betrachtet werden.
5. Wie finden Angestellte einen passenden PKV-Tarif?
Ein passender PKV-Tarif sollte nicht allein anhand des aktuellen Beitrags oder des Arbeitnehmeranteils ausgewählt werden. Entscheidend ist, wie Leistungen, Eigenbeteiligungen und Vertragsbedingungen zur persönlichen, beruflichen und finanziellen Situation passen.
Besonders wichtig sind:
- Ambulante Leistungen: Welche ärztlichen Leistungen, Arznei-, Heil- und Hilfsmittel sowie Leistungen für Psychotherapie sind versichert?
- Stationäre Leistungen: Welche Leistungen gelten im Krankenhaus, etwa bei Unterbringung, privatärztlicher Behandlung oder Behandlung in Privatkliniken?
- Zahnleistungen: Wie umfangreich sind Leistungen für Zahnbehandlung, Zahnersatz und gegebenenfalls Kieferorthopädie?
- Selbstbehalt und Eigenanteile: Wie hoch ist die eigene finanzielle Beteiligung und wie wirkt sie sich zusammen mit Beitrag und Arbeitgeberzuschuss auf die tatsächliche Gesamtbelastung aus?5, 10
- Krankentagegeld: Ab welchem Zeitpunkt wird ein Einkommensausfall abgesichert und passt der vereinbarte Tagessatz zur persönlichen Einkommenssituation? Nach der gesetzlichen Entgeltfortzahlung von grundsätzlich bis zu sechs Wochen kann ein passend vereinbartes Krankentagegeld relevant werden.8
- Leistungsbegrenzungen und Tarifbedingungen: Gibt es beispielsweise Begrenzungen in den ersten Versicherungsjahren oder besondere Erstattungsvoraussetzungen?
- Tarifwechsel und Flexibilität: Welche Möglichkeiten bestehen, wenn sich Leistungsbedarf, Einkommen oder Lebenssituation später verändern?
- Langfristige Ausrichtung: Neben dem heutigen Beitrag sollten auch Beitragsentwicklung, mögliche Beitragsentlastung im Alter sowie die langfristige Ausrichtung des Tarifs und Versicherers berücksichtigt werden.
Besonders bei Angestellten sollte die tatsächliche Eigenbelastung betrachtet werden: Ein niedriger Beitrag bedeutet nicht automatisch geringere Gesamtkosten. Selbstbehalt, nicht erstattete Leistungen und der gesetzlich begrenzte Arbeitgeberzuschuss können die persönliche Belastung erheblich beeinflussen.5, 10
Entscheidend ist deshalb nicht der günstigste Tarif, sondern eine langfristig passende Kombination aus Leistungen, Beitrag, Eigenanteilen und Flexibilität.
6. Drei Experten-Tipps für die richtige PKV-Entscheidung
Tipp 1: Nicht nur auf den Anfangsbeitrag achten
Der Arbeitgeberzuschuss kann den eigenen monatlichen Beitrag deutlich reduzieren. Er ist jedoch sowohl auf den gesetzlichen Höchstbetrag als auch auf höchstens die Hälfte des tatsächlich zuschussfähigen PKV-Beitrags begrenzt.
Selbstbehalte, nicht erstattete Rechnungsanteile und sonstige Eigenleistungen trägt der Arbeitnehmer grundsätzlich selbst. Vergleichen Sie deshalb nicht nur den ausgewiesenen Nettobeitrag nach Arbeitgeberzuschuss, sondern die mögliche Gesamtbelastung aus Beitrag, Selbstbehalt und verbleibenden Eigenanteilen.
Tipp 2: GKV-Familienversicherung und Familienplanung gemeinsam prüfen
In der PKV benötigt jedes privat versicherte Familienmitglied grundsätzlich einen eigenen Versicherungsschutz. Zusätzlich können während einer unbezahlten Elternzeit die Beiträge weiterlaufen, während der eigene Arbeitgeberzuschuss regelmäßig entfällt.
Prüfen Sie außerdem, ab welchem Zeitpunkt nach einer längeren Arbeitsunfähigkeit ein Krankentagegeld benötigt wird. Karenzzeit und Tagessatz sollten auf die Entgeltfortzahlung und das tatsächliche Nettoeinkommen abgestimmt sein.
Tipp 3: Gesundheitsprüfung vor dem PKV-Antrag sorgfältig vorbereiten
Vorerkrankungen, frühere Behandlungen und laufende Beschwerden können die Annahmebedingungen einer privaten Krankenversicherung beeinflussen. Je nach Versicherer und Tarif können Risikozuschläge, Leistungsausschlüsse oder eine Ablehnung möglich sein.
Vor einem verbindlichen Antrag kann es deshalb sinnvoll sein, die Gesundheitshistorie vollständig aufzubereiten und zunächst eine anonyme Risikovoranfrage durchzuführen. Dadurch lassen sich mögliche Annahmebedingungen verschiedener Versicherer vergleichen, ohne sofort einen formellen Antrag zu stellen.
Ihre Situation persönlich prüfen lassen
Ob sich der Wechsel für Sie rechnet, hängt vom Abstand zur Jahresarbeitsentgeltgrenze, vom Arbeitgeberzuschuss, Ihrem Gesundheitszustand und der Familienplanung ab. Diese Punkte lassen sich nur individuell beurteilen. Wie wir dabei vorgehen und welche Anbieter wir vergleichen, lesen Sie auf unserer Seite zur Beratung zur privaten Krankenversicherung.
AUTORENBOX Helmut Zeiß - Ihr PKV-Experte bei Hoesch & Partner
Helmut Zeiß verfügt über 37 Jahre Erfahrung im Bereich der Privaten Krankenversicherung und ist seit mehr als 10 Jahren der PKV-Experte bei Hoesch & Partner. Mit seiner langjährigen Spezialisierung begleitet er Angestellte, Selbstständige und Beamte bei der Auswahl leistungsstarker und langfristig passender PKV-Lösungen – persönlich, transparent und individuell.
Jetzt Beratung anfordern Zum Inhaltsverzeichnis
Quellen und Nachweise:
1. SVBezGrV 2026: Jahresarbeitsentgeltgrenze
2. § 6 SGB V: Versicherungsfreiheit
3. BMG: Gesetzlich Versicherte
4. BMG: Private Krankenversicherung
5. § 257 SGB V: Arbeitgeberzuschuss zur PKV
6. § 10 SGB V: Familienversicherung
7. Familienportal: Krankenversicherung in der Elternzeit
8. § 3 EFZG: Entgeltfortzahlung im Krankheitsfall
9. PKV-Verband: PKV für Angestellte
10. PKV-Verband: Selbstbehalt in der PKV
7. PKV FAQs - Häufige Fragen zur privaten Krankenversicherung für Angestellte
Ab welchem Einkommen können Angestellte in die PKV wechseln?
Angestellte können grundsätzlich in die PKV wechseln, wenn ihr regelmäßiges Jahresarbeitsentgelt die geltende Jahresarbeitsentgeltgrenze überschreitet und keine Versicherungspflicht in der GKV mehr besteht.
Für die meisten Angestellten gilt 2026 die allgemeine Jahresarbeitsentgeltgrenze von 77.400 Euro brutto im Jahr. Das entspricht rechnerisch 6.450 Euro im Monat; maßgeblich ist jedoch das voraussichtliche regelmäßige Jahresarbeitsentgelt.
Wann können Angestellte nach einer Gehaltserhöhung tatsächlich wechseln?
Wird die Jahresarbeitsentgeltgrenze innerhalb eines bestehenden Beschäftigungsverhältnisses durch eine Gehaltserhöhung überschritten, endet die GKV-Versicherungspflicht grundsätzlich erst mit Ablauf des Kalenderjahres. Voraussetzung ist, dass das voraussichtliche Einkommen auch die im Folgejahr geltende Jahresarbeitsentgeltgrenze übersteigen wird.
Der genaue Wechselzeitpunkt kann von der individuellen Beschäftigungssituation abhängen und sollte vor einer Kündigung der gesetzlichen Krankenversicherung verbindlich geprüft werden.
Wie hoch ist der Arbeitgeberzuschuss zur PKV?
Der Arbeitgeber zahlt grundsätzlich höchstens die Hälfte des tatsächlich zuschussfähigen PKV-Beitrags. Zusätzlich ist der Zuschuss auf den Betrag begrenzt, den der Arbeitgeber maximal für einen gesetzlich versicherten Beschäftigten tragen müsste. (Quelle: BMJV)
Liegt die Hälfte des PKV-Beitrags oberhalb dieses Höchstbetrags, muss der Arbeitnehmer den darüber hinausgehenden Anteil selbst tragen. Ein vereinbarter Selbstbehalt wird nicht vom Arbeitgeber bezuschusst.
Ist eine PKV für Angestellte sinnvoll?
Eine PKV kann für Angestellte sinnvoll sein, wenn das Einkommen dauerhaft oberhalb der Jahresarbeitsentgeltgrenze liegt, individuell wählbare Leistungen gewünscht sind und die Beiträge auch langfristig finanziell tragbar bleiben.
Bei konkreter Familienplanung, möglicher Elternzeit, unsicherem Einkommen, relevanten Vorerkrankungen oder einer nur knapp überschrittenen Jahresarbeitsentgeltgrenze sollte die Entscheidung besonders sorgfältig geprüft werden.
Ist die PKV für Angestellte günstiger als die GKV?
Nicht automatisch. Ob die PKV aktuell günstiger ist, hängt unter anderem von Alter, Gesundheitszustand, Tarif, Selbstbehalt und Arbeitgeberzuschuss ab.
Für einen belastbaren Vergleich müssen neben dem heutigen Beitrag auch mögliche Beiträge für Kinder oder Ehepartner, Eigenanteile, Elternzeit, Beitragsentwicklung und die Absicherung im Alter berücksichtigt werden.
Was passiert, wenn das Einkommen später unter die Jahresarbeitsentgeltgrenze fällt?
Fällt das regelmäßige Jahresarbeitsentgelt unter die geltende Grenze, kann erneut Versicherungspflicht in der GKV entstehen. Ob und wann dies tatsächlich der Fall ist, hängt unter anderem von Alter, Beschäftigungssituation und möglichen früheren Befreiungen von der Versicherungspflicht ab.
Eine Rückkehr in die GKV ist nicht frei wählbar. Insbesondere ab dem 55. Lebensjahr bestehen zusätzliche gesetzliche Einschränkungen.
Wie teuer wird die PKV für Angestellte im Alter?
Die spätere Beitragshöhe lässt sich nicht pauschal vorhersagen. Sie hängt unter anderem vom gewählten Tarif, der Kostenentwicklung im Gesundheitswesen, der Tarifkalkulation und den gebildeten Alterungsrückstellungen ab.
Bei der Tarifauswahl sollten deshalb nicht nur der heutige Beitrag, sondern auch die langfristige Finanzierbarkeit, mögliche Beitragsentlastungsbausteine und die persönliche Altersvorsorge berücksichtigt werden. Alterungsrückstellungen sollen verhindern, dass Beiträge allein aufgrund des Älterwerdens steigen; allgemeine Kostenentwicklungen können dennoch Beitragsanpassungen erforderlich machen.
Was passiert mit der PKV, wenn Angestellte in Teilzeit wechseln?
Ein Wechsel in Teilzeit kann Auswirkungen auf den Versicherungsstatus haben. Sinkt das regelmäßige Jahresarbeitsentgelt dadurch unter die geltende Jahresarbeitsentgeltgrenze, kann erneut Versicherungspflicht in der gesetzlichen Krankenversicherung entstehen.2, 3
Ob dies tatsächlich der Fall ist, hängt von der individuellen Beschäftigungssituation und möglichen Ausnahmen oder früheren Befreiungen von der Versicherungspflicht ab. Deshalb sollte der Versicherungsstatus vor einer dauerhaften Reduzierung der Arbeitszeit geprüft werden.2
Private Krankenversicherung (PKV): Wichtige Themen im Überblick
Kundenstimmen Das sagen unsere Kunden

Ich habe eine Berufsunfähigkeitsversicherung für meine beiden minderjährigen Söhne gesucht und bin schließlich fündig geworden. Von der ersten Beratung bis hin zum Abschluss habe ich mich durchgehend sehr gut betreut und verstanden gefühlt. Besonders positiv hervorheben möchte ich die kompetente und transparente Beratung durch Herrn Mikail Yakut, bei der auf meine individuellen Wünsche und Fragen ausführlich eingegangen wurde. Ich hatte jederzeit das Gefühl, eine fundierte und ehrliche Empfehlung zu erhalten, ohne Druck oder unnötige Komplexität. Insgesamt ein sehr angenehmer und vertrauensvoller Prozess, den ich jederzeit weiterempfehlen würde.

Ich bin über Finanztip auf diesen Makler aufmerksam geworden und wollte mich bzgl. BU Versicherung beraten lassen. Terminvereinbarungen und Gespräche mit Mikail Yakut liefen sehr gut und er hat sich alle Mühe gegeben, mich zu beraten und meine Gesundheitsdaten zu analysieren. Letzten Endes wurde ich von meiner Wunschversicherung leider abgelehnt, aber dafür kann ja der Makler nichts. Ich war mit der Beratung und Betreuung trotzdem sehr zufrieden und kann Hoesch & Partner trotzdem sehr empfehlen.

Ich habe mich von Herrn Kahn zum Wechsel in die private Krankenversicherung beraten lassen und war rundum zufrieden. Er hat sich viel Zeit genommen, meine persönliche Situation und Gesundheitsthemen im Detail zu verstehen und alle Optionen verständlich erklärt. Besonders geschätzt habe ich seine strukturierte, transparente Art und das Gefühl, wirklich neutral und auf Augenhöhe beraten zu werden. Dank seiner Unterstützung konnte ich eine Entscheidung treffen, mit der ich mich langfristig wohlfühle. Klare Empfehlung für alle, die eine kompetente und vertrauensvolle Beratung zur PKV suchen.
Beratung anfordern In 2 Minuten zur persönlichen Beratung
Bitte füllen Sie das Formular möglichst vollständig aus. Wir kontaktieren Sie in Kürze mit Terminvorschlägen für Ihre persönliche Beratung.
Telefonisch erreichen Sie uns unter 069 / 71 70 75 40.