Beamte in der PKV
Was Beamte zur privaten Krankenversicherung wirklich wissen müssen
Welche PKV ist die beste für Beamte?
- Bei klassischer individueller Beihilfe übernimmt der Dienstherr einen Teil der sog. beihilfefähigen Kosten, die PKV sichert den verbleibenden Anteil ab. Einige Bundesländer bieten alternativ eine pauschale Beihilfe an.1
- Eine allgemein beste PKV für Beamte gibt es nicht. Geeignet ist ein Tarif, der zum persönlichen Beihilfeanspruch, Gesundheitszustand, gewünschten Leistungsumfang und zur langfristigen Lebensplanung passt.
Bei der regulären PKV-Aufnahme erfolgt eine Gesundheitsprüfung. Für bestimmte Beamte und Beamtenanwärter kann die Öffnungsaktion den Zugang zur PKV erleichtern.4
Beamte in der PKV - Das Wichtigste in 30 Sekunden
- Bei klassischer individueller Beihilfe übernimmt der Dienstherr einen nach dem jeweils geltenden Beihilferecht bestimmten Anteil der beihilfefähigen Aufwendungen. Über eine beihilfekonforme PKV wird anschließend der verbleibende Absicherungsbedarf abgedeckt.1 Je nach Dienstherr, Bundesland und Status können andere Modelle wie pauschale Beihilfe oder Heilfürsorge gelten.
- Dadurch kann der erforderliche PKV-Schutz günstiger ausfallen als eine private Vollversicherung.
- Die passende PKV richtet sich nach Beihilfeanspruch, Leistungswünschen, Gesundheitszustand und persönlicher Lebenssituation – nicht allein nach dem günstigsten Beitrag.
- Eine Anwartschaft kann einen späteren Eintritt oder Wiedereintritt in die PKV ohne erneute Gesundheitsprüfung im vereinbarten Umfang ermöglichen. Ihre konkrete Wirkung hängt von der Art der Anwartschaft und den Versicherungsbedingungen ab.5
- Unser Tipp: Wer eine Beamtenlaufbahn plant oder derzeit Heilfürsorge erhält, sollte frühzeitig prüfen, ob eine PKV beziehungsweise Anwartschaft für die spätere Absicherung sinnvoll ist.
Beamte in der PKV – Auf den Punkt gebracht
Welche Krankenversicherungslösung für Beamte infrage kommt, hängt zunächst davon ab, welches Beihilfe- oder Versorgungssystem für den jeweiligen Status und Dienstherrn gilt. Drei Versorgungssituationen sind besonders relevant:
Individuelle Beihilfe. Der Dienstherr übernimmt einen Teil der beihilfefähigen Aufwendungen. Eine darauf abgestimmte private Krankenversicherung sichert den verbleibenden Absicherungsbedarf ab.1
Pauschale Beihilfe. Einige Bundesländer bieten alternativ eine pauschale Beihilfe an. Dabei beteiligt sich der Dienstherr am Krankenversicherungsbeitrag. Anders als bei der individuellen Beihilfe wird der Versicherungsschutz nicht nur auf einen verbleibenden Restkostenanteil abgestimmt.1
Heilfürsorge oder truppenärztliche Versorgung. Für bestimmte Laufbahnen und Statusgruppen kann während der aktiven Dienstzeit eine andere Form der Absicherung gelten. Wird später eine private Krankenversicherung relevant, kann eine Anwartschaft dazu dienen, den späteren Eintritt oder Wiedereintritt in die PKV nach den vereinbarten Bedingungen vorzubereiten.4, 5
Fazit: Vor der Auswahl eines PKV-Tarifs sollte zunächst geklärt werden, welches Beihilfe- oder Versorgungssystem gilt und welcher private Absicherungsbedarf daraus entsteht. Erst danach lassen sich Tarif, Leistungsumfang und gegebenenfalls eine Anwartschaft sinnvoll auf die persönliche Situation abstimmen.
PKV für Beamte: Die wichtigsten Fakten
| Frage | Antwort |
|---|---|
| Erhalten Beamte Beihilfe? | Je nach Status und Dienstherr können individuelle Beihilfe, pauschale Beihilfe oder Heilfürsorge relevant sein.1, 4 |
| Muss der gesamte Krankenversicherungsschutz privat abgesichert werden? | Bei klassischer individueller Beihilfe meist nur der verbleibende Absicherungsbedarf.1 |
| Ist eine Gesundheitsprüfung erforderlich? | Bei regulärer PKV-Aufnahme ja. Bei der Öffnungsaktion gelten erleichterte Aufnahmebedingungen bei erhöhten Gesundheitsrisiken.4, 6 |
| Sind die Beiträge vom Einkommen abhängig? | ❌ Nein. Maßgeblich sind insbesondere Leistungsumfang, Eintrittsalter und Gesundheitszustand bei Versicherungsbeginn.6 |
| Gibt es einen Arbeitgeberzuschuss wie bei Angestellten? | Je nach Beihilfemodell. Bei klassischer individueller Beihilfe: nein. Einige Bundesländer bieten stattdessen eine pauschale Beihilfe in Form eines Beitragszuschusses an.1 |
| Ist eine Anwartschaft möglich? | ✅ Ja5 |
| Können Beamtenanwärter und Referendare privat versichert werden? | ✅ Grundsätzlich ja – abhängig von Status und den jeweiligen Voraussetzungen. |
| Gelten bei Polizei und anderen Laufbahnen besondere Regelungen? | Ja. Je nach Dienstherr und Bundesland können beispielsweise Beihilfe oder Heilfürsorge relevant sein.2, 4 |
| Sind die Leistungen in allen PKV-Tarifen gleich? | ❌ Nein. Der Leistungsumfang hängt vom gewählten Tarif ab. |
| Werden Kinder beitragsfrei mitversichert? | ❌ Nein. Für jede privat versicherte Person fällt ein eigener Beitrag an. |
| Ist die PKV für Beamte immer günstiger? | ❌ Nein. Die Beitragshöhe hängt unter anderem von Beihilfeanspruch, Eintrittsalter, Gesundheitszustand und gewähltem Tarif ab.6 |
| Kann ein Beamter später in die GKV wechseln? | Ein späterer Wechsel in die GKV ist nicht frei möglich. Er setzt voraus, dass die gesetzlichen Voraussetzungen für eine Versicherungspflicht oder eine freiwillige Mitgliedschaft erfüllt sind.2, 3, 7 |
1. Wie funktioniert die PKV für Beamte?
Die PKV für Beamte funktioniert im Zusammenspiel mit der Beihilfe des Dienstherrn. Die Beihilfe übernimmt abhängig vom Dienstherrn und vom persönlichen Beihilfeanspruch einen festgelegten Anteil der beihilfefähigen Aufwendungen. Die private Krankenversicherung wird auf den verbleibenden Absicherungsbedarf abgestimmt.
Für den verbleibenden Kostenanteil schließen Beamte eine private Krankenversicherung ab. Diese Form der Absicherung wird als Restkostenversicherung bezeichnet.
Entscheidend ist, dass der gewählte PKV-Tarif genau zum persönlichen Beihilfesatz, zu den gewünschten Leistungen und zur individuellen Lebenssituation passt.
Dabei sollten Beamte insbesondere prüfen:
- wie hoch ihr persönlicher Beihilfeanspruch ist,
- welchen verbleibenden Kostenanteil die PKV absichern muss,
- welche Leistungen der gewählte Beihilfetarif tatsächlich enthält,
- ob mögliche Lücken der Beihilfe zusätzlich abgesichert werden sollten,
- wie sich Veränderungen des Beihilfeanspruchs auf den Versicherungsschutz auswirken können.
Fazit: Bei der klassischen individuellen Beihilfe übernimmt der Dienstherr nach dem jeweils geltenden Beihilferecht einen bestimmten Anteil der beihilfefähigen Aufwendungen. Eine beihilfekonforme PKV wird dann auf den verbleibenden Absicherungsbedarf abgestimmt. Je nach Dienstherr und Bundesland können jedoch abweichende Modelle wie eine pauschale Beihilfe gelten oder zur Wahl stehen.
PKV-Expertenvideo: PKV für Beamte einfach erklärt
Thema: PKV für Beamte einfach erklärt
In diesem Kurzvideo erklärt PKV-Experte Helmut Zeiß:
- Wie die Beihilfe funktioniert
- Warum Beihilfe den privat abzusichernden Anteil reduzieren kann
- Welche Leistungen wichtig sind
- Wann eine Anwartschaft sinnvoll ist
- Welche Fehler Beamte vermeiden sollten
Fachlicher Inhalt und Videoexperte: Helmut Zeiß, PKV-Spezialist bei Hoesch & Partner.
Fachliche Prüfung: Die Videoproduktion wurde mit KI umgesetzt. Die Verantwortung für die fachlichen Aussagen liegt beim ausgewiesenen Fachexperten Helmut Zeiß.
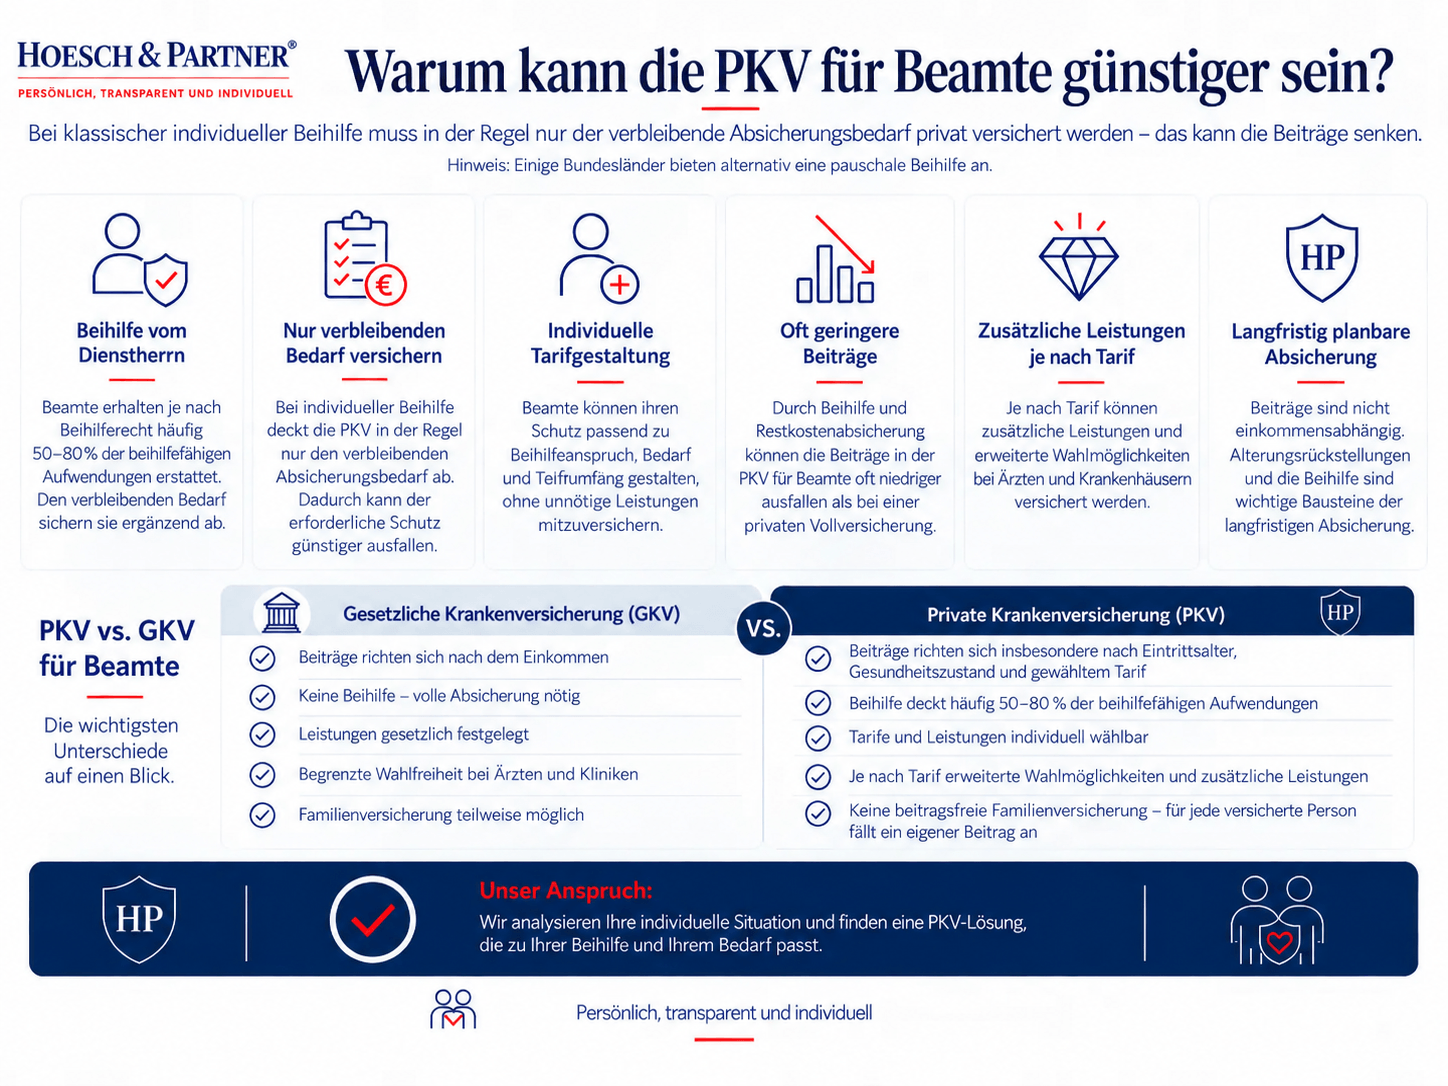
2. Warum kann die PKV für Beamte günstiger sein?
Bei klassischer individueller Beihilfe muss über die PKV in der Regel nur der Teil der beihilfefähigen Krankheitskosten abgesichert werden, der nicht durch die Beihilfe gedeckt ist.1
Die wichtigsten Gründe:
- Der Dienstherr beteiligt sich über die Beihilfe an den beihilfefähigen Aufwendungen.1
- Die PKV wird auf den verbleibenden Absicherungsbedarf abgestimmt.1
- Der PKV-Beitrag richtet sich insbesondere nach Leistungsumfang, Eintrittsalter und Gesundheitszustand bei Versicherungsbeginn.6
- Der Leistungsumfang kann individuell gewählt werden.6
Dadurch kann der erforderliche PKV-Schutz günstiger ausfallen als eine private Vollversicherung. Die tatsächliche Beitragshöhe hängt unter anderem vom Beihilfeanspruch, Eintrittsalter, Gesundheitszustand und gewählten Tarif beziehungsweise Leistungsumfang ab.6
3. Anwartschaft für Beamte
Was ist eine Anwartschaft?
Eine Anwartschaft ermöglicht es, einen privaten Krankenversicherungsschutz vorübergehend ruhen zu lassen beziehungsweise einen späteren Eintritt oder Wiedereintritt in die PKV nach den vereinbarten Bedingungen vorzubereiten. Bei der späteren Aktivierung ist grundsätzlich keine erneute Gesundheitsprüfung erforderlich.5
Für Beamte kann eine Anwartschaft insbesondere dann relevant sein, wenn eine spätere PKV-Absicherung absehbar ist, aktuell aber noch ein anderes Versorgungssystem besteht. Das betrifft insbesondere Heilfürsorgeberechtigte, die während ihrer aktiven Dienstzeit keine klassische beihilfekonforme PKV benötigen, später aber Beihilfe erhalten und ergänzenden Krankenversicherungsschutz benötigen können.5
Auch in anderen Situationen mit einer geplanten späteren Rückkehr oder einem späteren Eintritt in die PKV kann eine Anwartschaft prüfenswert sein. Entscheidend sind der aktuelle Versicherungsstatus, die weitere Laufbahn und die konkreten Versicherungsbedingungen.
Fazit: Eine Anwartschaft kann den späteren Zugang zur PKV absichern, wenn zwischen dem aktuellen Krankenversicherungsschutz und einer voraussichtlich später benötigten PKV eine zeitliche Lücke besteht.
4. Vorteile einer Anwartschaft
Eine Anwartschaft kann insbesondere dann Vorteile bieten, wenn eine spätere private Krankenversicherung bereits absehbar ist, der Versicherungsschutz aber aktuell noch nicht benötigt wird.
Zu den möglichen Vorteilen gehören:
- Gesundheitszustand sichern: Bei der späteren Aktivierung ist grundsätzlich keine erneute Gesundheitsprüfung erforderlich. Gesundheitliche Veränderungen während der Anwartschaft führen damit nicht zu einer neuen Gesundheitsprüfung für den vereinbarten Versicherungsschutz.5
- Planungssicherheit für den späteren PKV-Schutz: Eine Anwartschaft kann den späteren Eintritt oder Wiedereintritt in die PKV nach den vereinbarten Bedingungen vorbereiten.
- Übergänge zwischen Versorgungssystemen absichern: Besonders bei Heilfürsorge kann eine Anwartschaft sinnvoll sein, wenn nach deren Ende voraussichtlich eine beihilfekonforme PKV benötigt wird.5
- Frühzeitige Vorsorge für die weitere Laufbahn: Wer bereits weiß, dass zu einem späteren Zeitpunkt eine PKV relevant werden kann, kann bestimmte Voraussetzungen für die spätere Aktivierung frühzeitig sichern.
Wichtig: Eine Anwartschaft ersetzt keinen laufenden Krankenversicherungsschutz. Während der Anwartschaft besteht aus dem ruhenden privaten Krankenversicherungsschutz grundsätzlich kein regulärer Anspruch auf Versicherungsleistungen.5
Welche Vorteile sich im konkreten Fall ergeben, hängt von der Art der Anwartschaft, dem Tarif und den jeweiligen Versicherungsbedingungen ab. Die Unterschiede zwischen kleiner und großer Anwartschaft werden im folgenden Abschnitt erläutert.
5. Kleine oder große Anwartschaft?
Kleine Anwartschaft
- spätere Aktivierung grundsätzlich ohne erneute Gesundheitsprüfung im vereinbarten Umfang
- während der Anwartschaft in der Regel kein weiterer Aufbau von Alterungsrückstellungen
- meist niedrigerer Anwartschaftsbeitrag
Große Anwartschaft
- spätere Aktivierung grundsätzlich ohne erneute Gesundheitsprüfung im vereinbarten Umfang
- Alterungsrückstellungen werden nach Maßgabe des Tarifs weiter aufgebaut
- das ursprüngliche Eintrittsalter wird bei der späteren Beitragsberechnung berücksichtigt
- dadurch kann der spätere Beitrag gegenüber einer kleinen Anwartschaft niedriger ausfallen 5
Welche Variante sinnvoll ist, hängt von der geplanten Laufbahn und dem Zeitraum bis zum PKV-Eintritt ab.
6. Welche Besonderheiten gelten für unterschiedliche Beamtengruppen?
Die private Krankenversicherung kann insbesondere für diese Beamten geprüft werden:
Lehrer
Bei Lehrkräften sind insbesondere Bundesland, Beihilfeanspruch, Gesundheitszustand und gewünschte Leistungen für die Wahl des Krankenversicherungsschutzes relevant.
Polizisten
Bei Polizeibeamten ist zunächst zu klären, ob Beihilfe oder freie Heilfürsorge gilt. Die Regelungen unterscheiden sich je nach Dienstherr und Bundesland.
Verwaltungsbeamte
Bei beihilfeberechtigten Verwaltungsbeamten kann eine beihilfekonforme PKV den verbleibenden Absicherungsbedarf ergänzen.
Richter und Staatsanwälte
Auch hier sind Beihilfeanspruch, Tarifleistungen, Gesundheitszustand und langfristige Lebensplanung entscheidend.
7. Mögliche Nachteile der PKV für Beamte
Neben den Vorteilen sollten Beamte auch folgende Punkte beachten:
- Gesundheitsprüfung bei Antragstellung
- Individuelle Beiträge für Kinder
- Langfristige Tarifauswahl wichtig
- Ein späterer Wechsel in die GKV ist nicht frei möglich und setzt die gesetzlichen Voraussetzungen für eine Versicherungspflicht oder freiwillige Mitgliedschaft voraus.2, 3, 7
- Leistungsunterschiede zwischen Tarifen
Eine sorgfältige Auswahl des Versicherers und des Tarifs ist daher entscheidend.
8. Drei Experten-Tipps für die richtige PKV-Entscheidung
Tipp 1: Nicht nur auf den Anfangsbeitrag achten
Entscheidend sind neben dem Beitrag insbesondere die dauerhaft versicherten Leistungen, mögliche Selbstbehalte und die langfristige finanzielle Tragbarkeit. Beamte sollten deshalb prüfen, ob der gewählte Tarif auch langfristig zu ihrem Beihilfeanspruch, ihren Leistungswünschen und ihrer persönlichen Lebensplanung passt.
Tipp 2: Beihilfeanspruch und Tarif aufeinander abstimmen
Die private Krankenversicherung für Beamte sollte auf den persönlichen Beihilfeanspruch abgestimmt sein. Da sich der Beihilfeanspruch beispielsweise durch Veränderungen der persönlichen oder familiären Situation ändern kann, sollte auch geprüft werden, wie flexibel sich der Versicherungsschutz später anpassen lässt.
Tipp 3: Anwartschaft frühzeitig prüfen
Wer eine Beamtenlaufbahn plant, aber noch nicht unmittelbar in eine beihilfekonforme PKV wechseln kann, sollte frühzeitig prüfen, ob eine Anwartschaft sinnvoll ist. Je nach Tarif und Versicherungsbedingungen kann damit der bei Abschluss festgestellte Gesundheitszustand für einen späteren Eintritt berücksichtigt werden. Welche Variante geeignet ist, hängt von der individuellen Laufbahn und dem Zeitraum bis zum geplanten PKV-Eintritt ab.
Ihre Situation persönlich prüfen lassen
Welcher Tarif zu Ihnen passt, hängt vom Beihilfesatz Ihres Dienstherrn, Ihrem Familienstand und dem gewünschten Leistungsumfang der Restkostenversicherung ab. Diese Punkte lassen sich nur individuell beurteilen. Wie wir dabei vorgehen und welche Anbieter wir vergleichen, lesen Sie auf unserer Seite zur Beratung zur privaten Krankenversicherung.
AUTORENBOX Helmut Zeiß - Ihr PKV-Experte bei Hoesch & Partner
Helmut Zeiß verfügt über 37 Jahre Erfahrung im Bereich der Privaten Krankenversicherung und ist seit mehr als 10 Jahren der PKV-Experte bei Hoesch & Partner. Mit seiner langjährigen Spezialisierung begleitet er Angestellte, Selbstständige und Beamte bei der Auswahl leistungsstarker und langfristig passender PKV-Lösungen – persönlich, transparent und individuell.
Quellen und Nachweise
1. PKV-Verband: Private Krankenversicherung und Beihilfe für Beamte
2. § 6 SGB V: Versicherungsfreiheit in der gesetzlichen Krankenversicherung
3. § 9 SGB V: Freiwillige Versicherung in der gesetzlichen Krankenversicherung
4. PKV-Verband: Öffnungsaktion für Beamte
5. PKV-Verband: Anwartschaft in der privaten Krankenversicherung
6. PKV-Verband: Beitragskalkulation in der privaten Krankenversicherung
7. § 5 SGB V: Versicherungspflicht in der gesetzlichen Krankenversicherung
Jetzt Beratung anfordern Zum Inhaltsverzeichnis
9. PKV FAQs - Häufige Fragen zur privaten Krankenversicherung für Beamte
Welche PKV ist für Beamte geeignet?
Eine geeignete PKV für Beamte sollte zum persönlichen Beihilfeanspruch, zum Gesundheitszustand, zu den gewünschten Leistungen und zur langfristigen Lebensplanung passen. Bei klassischer individueller Beihilfe wird der PKV-Tarif auf den Teil der Krankheitskosten abgestimmt, der nicht durch die Beihilfe abgedeckt wird. Entscheidend ist daher nicht allein ein günstiger Anfangsbeitrag, sondern das Gesamtpaket aus Leistungen, Bedingungen und langfristiger finanzieller Tragbarkeit.
Wie funktionieren Beihilfe und PKV?
Bei der klassischen individuellen Beihilfe übernimmt der Dienstherr nach dem jeweils geltenden Beihilferecht einen bestimmten Anteil der beihilfefähigen Aufwendungen. Eine beihilfekonforme PKV kann den verbleibenden Absicherungsbedarf ergänzen, sodass Beihilfe und Versicherungsschutz aufeinander abgestimmt werden. Wie hoch der persönliche Beihilfeanspruch ist, hängt unter anderem vom Dienstherrn, dem jeweiligen Beihilferecht und der persönlichen Situation ab.
Was kostet eine PKV für Beamte?
Die Kosten einer PKV für Beamte hängen unter anderem vom Beihilfeanspruch, Eintrittsalter, Gesundheitszustand sowie vom gewählten Tarif und Leistungsumfang ab. Bei klassischer individueller Beihilfe muss über die PKV meist nur der verbleibende Kostenanteil abgesichert werden, wodurch sich der Versicherungsumfang gegenüber einer PKV-Vollversicherung reduziert. Einen pauschalen Monatsbeitrag, der für alle Beamten gilt, lässt sich deshalb nicht seriös angeben.
Wann kann eine Anwartschaft für Beamte mit Heilfürsorge relevant sein?
Für Heilfürsorgeberechtigte kann eine Anwartschaft insbesondere dann relevant sein, wenn nach dem Ende der Heilfürsorge voraussichtlich eine beihilfekonforme PKV benötigt wird. Mit der Anwartschaft kann ein späterer Eintritt beziehungsweise Wiedereintritt nach den vereinbarten Bedingungen ohne erneute Gesundheitsprüfung vorbereitet werden. Welche Variante geeignet ist, hängt vom individuellen Status und den Versicherungsbedingungen ab.5
Kleine oder große Anwartschaft – was ist der Unterschied?
Bei einer kleinen Anwartschaft wird für die spätere Wiederaufnahme der Versicherung grundsätzlich auf eine erneute Gesundheitsprüfung verzichtet. Bei einer großen Anwartschaft werden zusätzlich Alterungsrückstellungen weiter aufgebaut und das ursprüngliche Eintrittsalter bei der späteren Beitragsberechnung berücksichtigt. Die große Anwartschaft kostet daher in der Regel mehr, kann dafür aber zu einem niedrigeren späteren Beitrag führen als eine kleine Anwartschaft.5
Was ist die Öffnungsaktion für Beamte?
Die Öffnungsaktion erleichtert bestimmten Beamten und Beamtenanwärtern den Zugang zur privaten Krankenversicherung, wenn sie zum teilnahmeberechtigten Personenkreis gehören und die geltenden Fristen einhalten. Im Rahmen der Öffnungsaktion erfolgt keine Ablehnung aus Risikogründen, Leistungsausschlüsse werden nicht vorgenommen und erforderliche Risikozuschläge sind auf maximal 30 Prozent des tariflichen Beitrags begrenzt. Für Beamte auf Widerruf und Beamtenanfänger muss der Antrag grundsätzlich innerhalb von sechs Monaten nach der erstmaligen Verbeamtung gestellt werden.4
Können Beamte freiwillig in der GKV bleiben?
Beamte sind unter den Voraussetzungen des § 6 Abs. 1 Nr. 2 SGB V in der gesetzlichen Krankenversicherung versicherungsfrei.2 Eine freiwillige Mitgliedschaft in der GKV kann nach § 9 SGB V möglich sein, wenn die dort genannten Voraussetzungen erfüllt sind.3 Ob zusätzlich eine pauschale Beihilfe gewährt wird, richtet sich nach den Regelungen des jeweiligen Dienstherrn beziehungsweise Bundeslandes.1
Was gilt für Beamte mit Heilfürsorge?
Bestimmte Berufsgruppen wie Polizeibeamte, Feuerwehrbeamte oder Soldaten können während ihrer aktiven Dienstzeit Anspruch auf Heilfürsorge beziehungsweise truppenärztliche Versorgung haben und benötigen dann nicht dieselbe beihilfekonforme PKV-Absicherung wie klassische Beihilfeberechtigte.4 Endet die Heilfürsorge später und entsteht ein Beihilfeanspruch, muss der Krankenversicherungsschutz entsprechend angepasst werden. Eine Anwartschaft kann deshalb sinnvoll sein, um einen späteren PKV-Schutz frühzeitig vorzubereiten.5 Für bestimmte Heilfürsorgeberechtigte sieht auch die Öffnungsaktion entsprechende Regelungen vor.4
Private Krankenversicherung (PKV): Wichtige Themen im Überblick
Kundenstimmen Das sagen unsere Kunden

Ich habe eine Berufsunfähigkeitsversicherung für meine beiden minderjährigen Söhne gesucht und bin schließlich fündig geworden. Von der ersten Beratung bis hin zum Abschluss habe ich mich durchgehend sehr gut betreut und verstanden gefühlt. Besonders positiv hervorheben möchte ich die kompetente und transparente Beratung durch Herrn Mikail Yakut, bei der auf meine individuellen Wünsche und Fragen ausführlich eingegangen wurde. Ich hatte jederzeit das Gefühl, eine fundierte und ehrliche Empfehlung zu erhalten, ohne Druck oder unnötige Komplexität. Insgesamt ein sehr angenehmer und vertrauensvoller Prozess, den ich jederzeit weiterempfehlen würde.

Ich bin über Finanztip auf diesen Makler aufmerksam geworden und wollte mich bzgl. BU Versicherung beraten lassen. Terminvereinbarungen und Gespräche mit Mikail Yakut liefen sehr gut und er hat sich alle Mühe gegeben, mich zu beraten und meine Gesundheitsdaten zu analysieren. Letzten Endes wurde ich von meiner Wunschversicherung leider abgelehnt, aber dafür kann ja der Makler nichts. Ich war mit der Beratung und Betreuung trotzdem sehr zufrieden und kann Hoesch & Partner trotzdem sehr empfehlen.

Ich habe mich von Herrn Kahn zum Wechsel in die private Krankenversicherung beraten lassen und war rundum zufrieden. Er hat sich viel Zeit genommen, meine persönliche Situation und Gesundheitsthemen im Detail zu verstehen und alle Optionen verständlich erklärt. Besonders geschätzt habe ich seine strukturierte, transparente Art und das Gefühl, wirklich neutral und auf Augenhöhe beraten zu werden. Dank seiner Unterstützung konnte ich eine Entscheidung treffen, mit der ich mich langfristig wohlfühle. Klare Empfehlung für alle, die eine kompetente und vertrauensvolle Beratung zur PKV suchen.
Beratung anfordern In 2 Minuten zur persönlichen Beratung
Bitte füllen Sie das Formular möglichst vollständig aus. Wir kontaktieren Sie in Kürze mit Terminvorschlägen für Ihre persönliche Beratung.
Telefonisch erreichen Sie uns unter 069 / 71 70 75 40.