Kinder in der PKV
Was Eltern zur privaten Krankenversicherung für Kinder wirklich wissen müssen
Sind Kinder in der PKV automatisch mitversichert?
- Nein. Eine beitragsfreie Familienversicherung wie in der gesetzlichen Krankenversicherung gibt es in der PKV nicht.
- Für jedes privat versicherte Kind wird ein eigener Vertrag geschlossen und ein eigener Beitrag fällig.
- Der Beitrag richtet sich nach Tarif und Leistungsumfang, nicht nach dem Einkommen der Eltern.
- Für Neugeborene eines privat versicherten Elternteils ist über die Kindernachversicherung nach § 198 VVG eine Aufnahme ohne Gesundheitsprüfung möglich.²
Die Anmeldung zur Kindernachversicherung muss spätestens zwei Monate nach dem Tag der Geburt erfolgen.²
Kinder in der PKV - Das Wichtigste in 30 Sekunden
- Vor jeder PKV-Entscheidung ist zu klären, ob für das Kind eine beitragsfreie Familienversicherung in der GKV in Betracht kommt. Maßgeblich ist § 10 SGB V; entscheidend sind Familienstand, Versicherungsstatus und Einkommen beider Eltern.1
- Eine private Absicherung ist auch möglich, wenn beide Eltern gesetzlich versichert sind. Dann ist in der Regel eine Gesundheitsprüfung erforderlich, aus der ein Risikozuschlag oder ein Leistungsausschluss folgen kann.
- Für beihilfeberechtigte Kinder kommt statt einer Vollversicherung eine Restkostenversicherung in Betracht.
- Bei mehreren Kindern addieren sich die Beiträge, da jedes Kind einen eigenen Vertrag benötigt.
- Ein späterer Wechsel in die GKV ist nur bei einem gesetzlichen Zugangstatbestand möglich, etwa mit Beginn von Ausbildung, Studium oder Beschäftigung.1,3
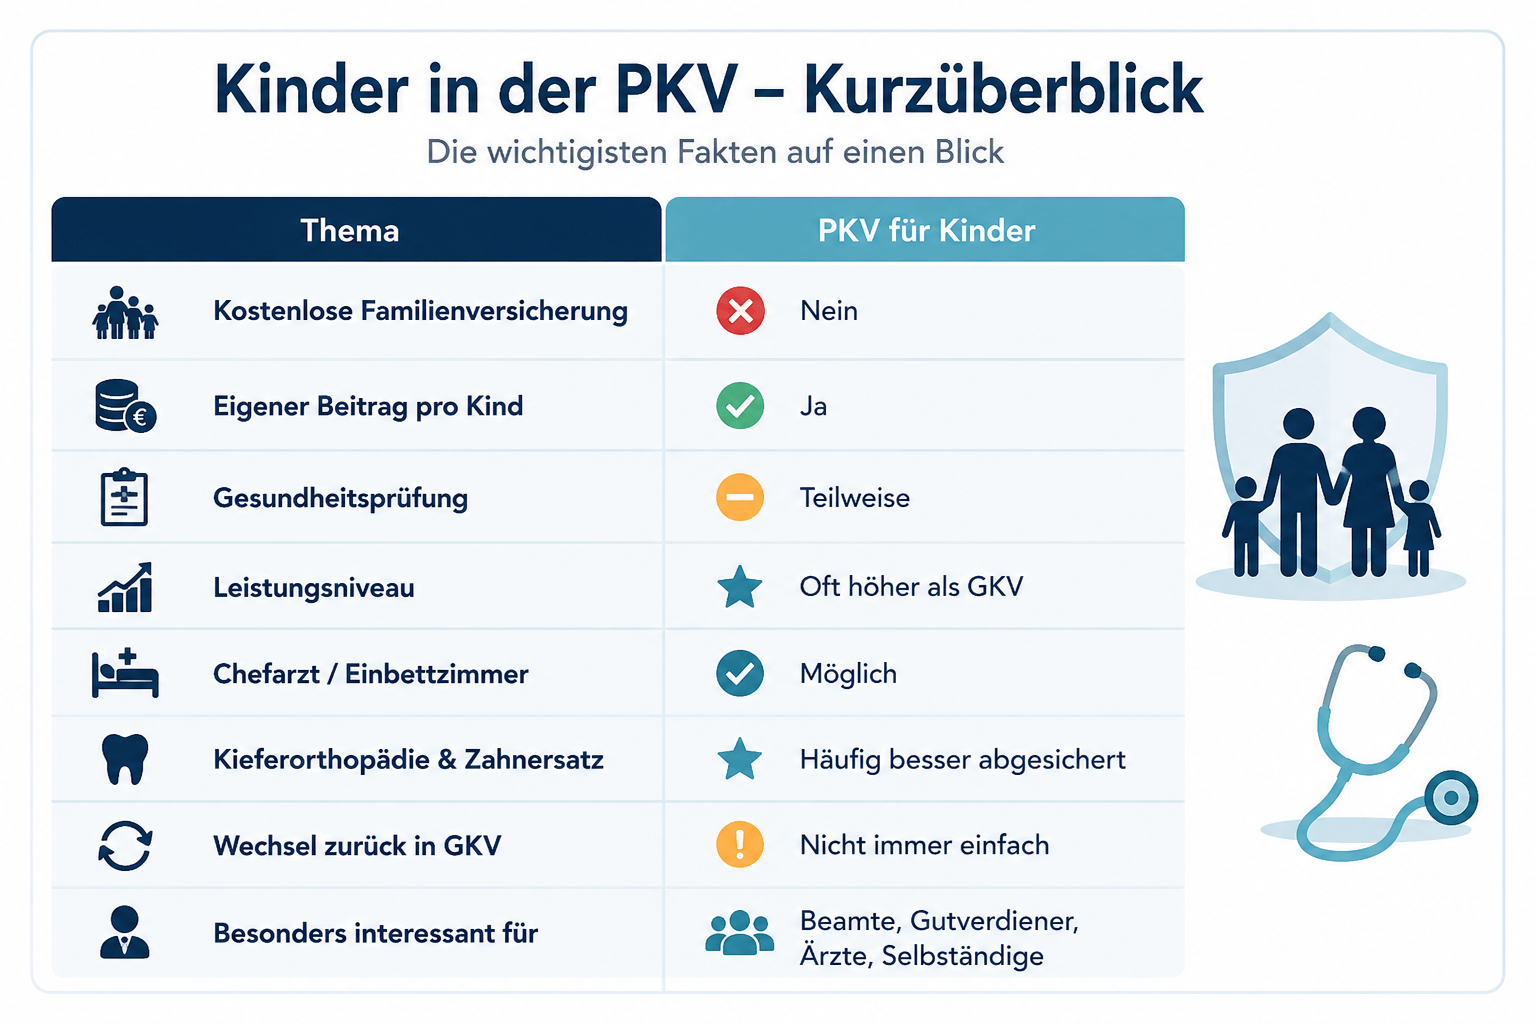
Die Grafik fasst zusammen, dass für jedes privat versicherte Kind ein eigener Beitrag anfällt. Aufnahmevoraussetzungen sowie Leistungen unterscheiden sich je nach Familienkonstellation und gewähltem Tarif.
Kinder in der PKV – Auf den Punkt gebracht
Welche Versicherungsmöglichkeiten für ein Kind bestehen, hängt insbesondere von der Versicherungssituation der Eltern ab. Die wichtigsten Familienkonstellationen im Überblick:
Beide Eltern gesetzlich versichert. Das Kind kann in der Regel beitragsfrei über einen Elternteil familienversichert werden. Alternativ können die Eltern ihr Kind privat versichern; bei regulärer Aufnahme ist eine Gesundheitsprüfung erforderlich.
Ein Elternteil privat, ein Elternteil gesetzlich versichert. Ob eine beitragsfreie Familienversicherung möglich ist, hängt von der konkreten Familien- und Einkommenssituation ab. Maßgeblich sind insbesondere die Voraussetzungen des § 10 SGB V.¹
Beihilfeanspruch in der Familie. Bei individueller Beihilfe übernimmt der Dienstherr einen Teil der beihilfefähigen Aufwendungen. Für den verbleibenden Anteil kann eine darauf abgestimmte private Restkostenversicherung abgeschlossen werden.
Fazit: Die PKV ist für Kinder weder automatisch die bessere noch die günstigere Lösung. Entscheidend sind die konkrete Familien-, Einkommens- und Versicherungssituation sowie der gewählte Tarif.
PKV für Kinder: Die wichtigsten Fakten
| Frage | Antwort |
|---|---|
| Sind Kinder in der PKV kostenlos mitversichert? | ❌ Nein. In der PKV benötigt jedes versicherte Kind grundsätzlich einen eigenen Vertrag und es fällt ein eigener Beitrag an. |
| Benötigt jedes Kind einen eigenen Vertrag? | ✅ Ja |
| Können Neugeborene ohne reguläre Gesundheitsprüfung aufgenommen werden? | ✅ Unter Voraussetzungen2 |
| Gibt es eine Familienversicherung wie in der GKV? | ❌ Nein. In der PKV gibt es keine beitragsfreie Familienversicherung. Für jedes privat versicherte Kind fällt grundsätzlich ein eigener Beitrag an.1 |
| Sind erweiterte Zahnleistungen möglich? | ✅ Je nach Tarif |
| Sind Chefarztbehandlung und Einbettzimmer möglich? | ✅ Tarifabhängig |
| Können Kinder Privatkliniken nutzen? | Teilweise |
| Ist eine freie Arztwahl möglich? | ✅ Je nach Tarif weitgehend |
| Sind die Beiträge vom Einkommen abhängig? | ❌ Nein |
| Kann eine PKV für beihilfeberechtigte Kinder infrage kommen? | Ja, abhängig von Beihilfeanspruch und Tarif.4 |
| Ist die PKV für Familien immer günstiger? | ❌ Nicht automatisch |
| Kann ein Kind später in die GKV wechseln? | ✅ Bei gesetzlichem Zugang1, 3 |
1. Wann können Kinder privat in der PKV versichert werden?
Kinder können grundsätzlich privat krankenversichert werden, wenn die Aufnahmevoraussetzungen des gewählten Versicherers und Tarifs erfüllt sind. Bei einer regulären Aufnahme ist in der Regel eine Gesundheitsprüfung erforderlich.
Ein bereits privat versicherter Elternteil ist insbesondere dann relevant, wenn für ein Neugeborenes die erleichterten Voraussetzungen der Kindernachversicherung genutzt werden sollen.2
Ob alternativ eine beitragsfreie Familienversicherung in der gesetzlichen Krankenversicherung möglich ist, hängt insbesondere von folgenden Faktoren ab:
- Versicherungsstatus der Eltern
- Familienstand der Eltern
- regelmäßiges Einkommen der Eltern
- Verhältnis der Einkommen zueinander
- jeweils geltende Einkommens- und Versicherungspflichtgrenzen.1
Die genaue Einordnung ist einzelfallabhängig und sollte vor Abschluss einer privaten Krankenversicherung geprüft werden.
Lassen Sie die Versicherungsmöglichkeiten für Ihr Kind individuell prüfen.
PKV-Expertenvideo: Sind Kinder automatisch privat mitversichert?
Thema: Sind Kinder automatisch in der PKV mitversichert?
In diesem Kurzvideo erklärt PKV-Experte Helmut Zeiß:
- wann Kinder privat versichert werden können,
- wann eine beitragsfreie GKV-Familienversicherung ausgeschlossen sein kann,
- welche Kosten für privat versicherte Kinder entstehen,
- welche Leistungen ein PKV-Tarif für Kinder enthalten kann,
- welche Voraussetzungen Eltern vor der Geburt prüfen sollten.
Fachlicher Inhalt und Videoexperte: Helmut Zeiß, PKV-Spezialist bei Hoesch & Partner.
Fachliche Prüfung: Die Videoproduktion wurde mit KI erstellt. Die Verantwortung für die fachlichen Aussagen liegt beim ausgewiesenen Fachexperten Helmut Zeiß.
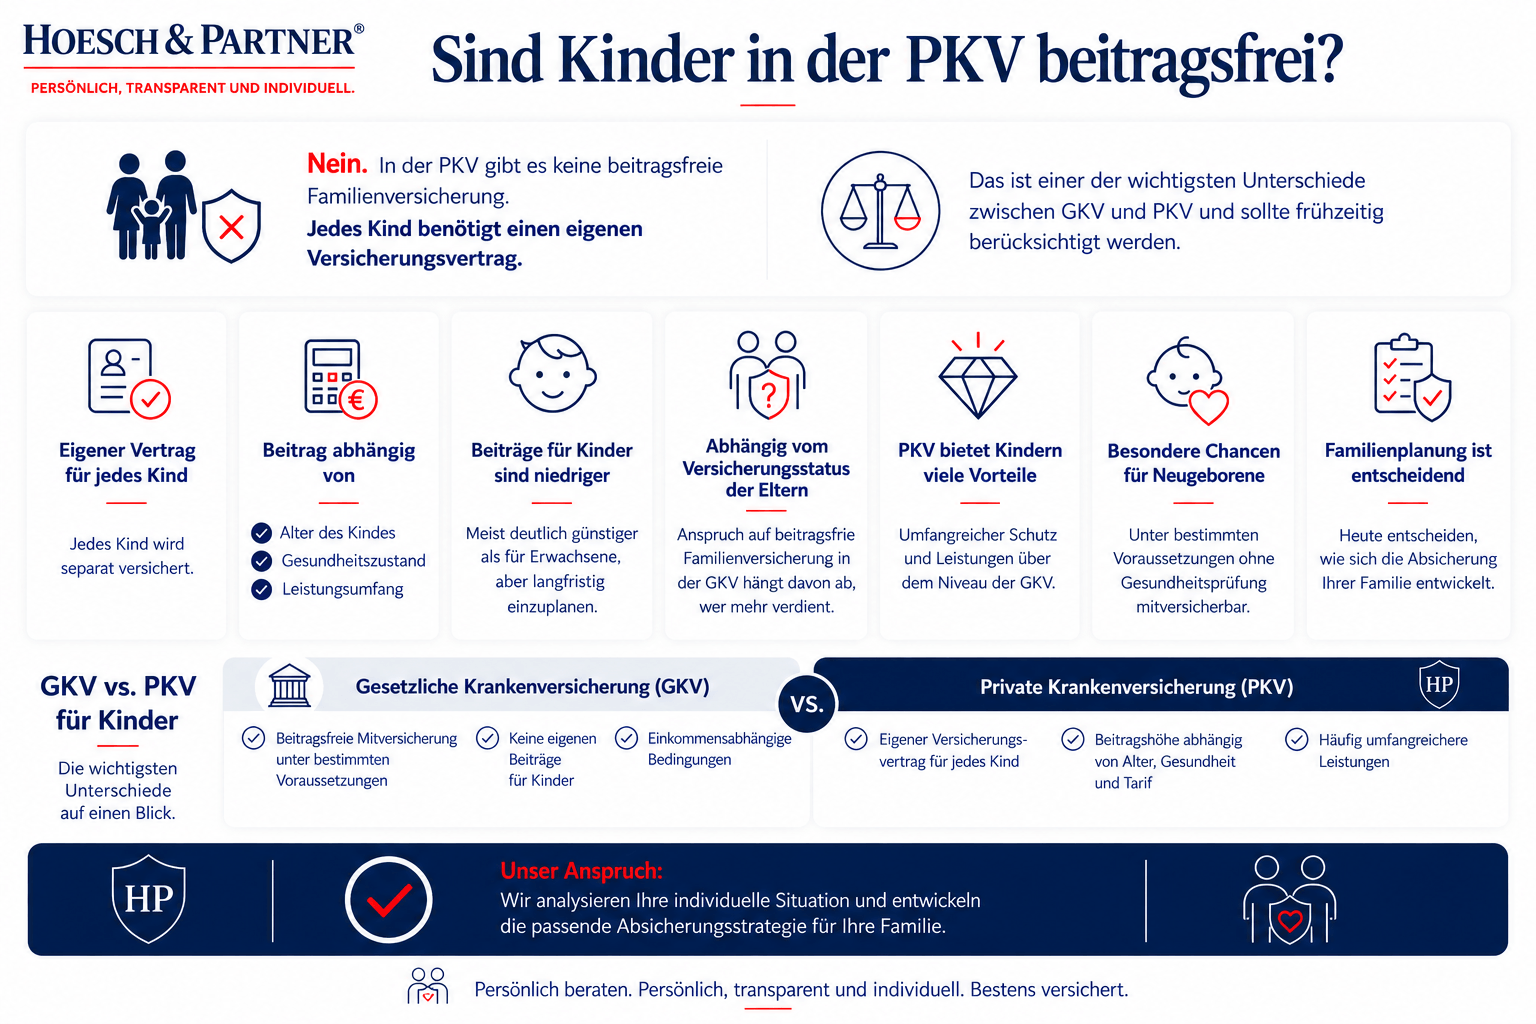
2. Vorteile der PKV für Kinder
Viele Familien prüfen eine private Krankenversicherung aufgrund der tariflich vereinbaren Leistungen.
Je nach gewähltem Tarif können beispielsweise folgende Leistungen enthalten sein:
- erweiterte Leistungen für Zahnbehandlung,
- zusätzliche Leistungen für Kieferorthopädie,
- höhere Erstattungen für Brillen und Sehhilfen,
- erweiterte Vorsorge- und Untersuchungsleistungen,
- privatärztliche Behandlung,
- stationäre Wahlleistungen wie Chefarztbehandlung,
- Unterbringung im Ein- oder Zweibettzimmer,
- erweiterte Krankenhaus- oder Behandlerwahl.
Ein privater Versicherungsschutz kann den Zugang zu bestimmten privatärztlichen Angeboten erleichtern. Schnellere Termine oder die Behandlung in einer bestimmten Klinik sind jedoch nicht automatisch garantiert.
Gerade bei langfristigen Behandlungen oder besonderen medizinischen Anforderungen können tariflich passende Leistungen einen Mehrwert bieten. Entscheidend sind die konkreten Versicherungsbedingungen.
3. Nachteile PKV für Kinder
Neben möglichen Leistungsvorteilen sollten Eltern auch die langfristigen Verpflichtungen berücksichtigen:
- In der PKV gibt es keine beitragsfreie Familienversicherung.
- Für jedes privat versicherte Kind fällt ein eigener Beitrag an.
- Bei mehreren Kindern können sich die Beiträge entsprechend addieren.
- Der tatsächliche Leistungsumfang hängt vom gewählten Tarif ab.
- Beiträge und Leistungsbedarf sollten langfristig geplant werden.
- Ein späterer Wechsel in die GKV ist nur unter bestimmten gesetzlichen Voraussetzungen möglich.
Die Entscheidung sollte deshalb nicht ausschließlich anhand des aktuellen Beitrags getroffen werden. Maßgeblich sind auch die langfristige Familienplanung, der Versicherungsstatus der Eltern und die Qualität des gewählten Tarifs.
4. Für wen ist die PKV für Kinder besonders sinnvoll?
Eine PKV kann für Kinder insbesondere dann infrage kommen, wenn ein Beihilfeanspruch besteht, Eltern gezielt bestimmte tarifliche Leistungen absichern möchten oder bereits ein Elternteil privat versichert ist. Entscheidend ist jedoch nicht allein der Beruf der Eltern, sondern die konkrete Familien- und Versicherungssituation.
Vor einer Entscheidung sollte insbesondere geprüft werden:
• ob eine beitragsfreie Familienversicherung in der GKV möglich ist,1
• ob für das Kind ein Beihilfeanspruch besteht,4
• welche Leistungen der gewählte PKV-Tarif enthält,
• welche Beiträge langfristig für die Familie entstehen.
Bei Neugeborenen eines privat versicherten Elternteils kann zusätzlich die Kindernachversicherung nach § 198 VVG relevant sein.2
Ob eine PKV für das Kind sinnvoll ist, hängt damit von der individuellen Situation ab und sollte nicht allein anhand des Berufs der Eltern oder des aktuellen Beitrags entschieden werden.
5. Nachversicherung von Neugeborenen
Ist mindestens ein Elternteil bereits privat krankenversichert, kann für ein Neugeborenes unter den Voraussetzungen der Kindernachversicherung nach § 198 VVG eine erleichterte Aufnahme möglich sein:
- ohne reguläre Gesundheitsprüfung,
- ohne gesundheitsbedingte Risikozuschläge,
- ohne allgemeine Wartezeiten.2
Die Anmeldung zur Kindernachversicherung muss spätestens zwei Monate nach dem Tag der Geburt rückwirkend erfolgen. Zusätzlich können Voraussetzungen hinsichtlich der Vorversicherungszeit des Elternteils und des beantragten Leistungsumfangs gelten.2
Dadurch kann auch für Kinder mit angeborenen Erkrankungen oder anderen gesundheitlichen Besonderheiten ein Versicherungsschutz möglich sein, sofern sämtliche Voraussetzungen der Kindernachversicherung erfüllt sind.2
Wichtig: Frist, Vorversicherungszeit, Versichererzuständigkeit und zulässiger Leistungsumfang müssen vor der Geburt konkret geprüft werden. Wird die maßgebliche Frist versäumt oder werden die Voraussetzungen nicht erfüllt, kann eine reguläre Gesundheitsprüfung erforderlich werden.
6. Drei Experten-Tipps für die richtige PKV-Entscheidung
Tipp 1: Nicht nur auf den Anfangsbeitrag achten
Entscheidend sind neben dem Beitrag insbesondere die dauerhaft versicherten Leistungen, mögliche Selbstbehalte und die langfristige finanzielle Tragbarkeit für die gesamte Familie.
Tipp 2: GKV-Familienversicherung und Familienplanung gemeinsam prüfen
Kinder sind in der PKV nicht beitragsfrei mitversichert. Vor einer Entscheidung sollte deshalb geklärt werden, ob eine beitragsfreie GKV-Familienversicherung möglich ist und wie sich weitere Kinder auf die Gesamtbelastung auswirken.1
Tipp 3: Kindernachversicherung vor der Geburt klären
Bei einem bereits privat versicherten Elternteil sollten Fristen und Voraussetzungen der Kindernachversicherung vor der Geburt geprüft werden. So lässt sich vermeiden, dass eine erleichterte Aufnahme wegen einer versäumten Frist nicht genutzt werden kann.2
Ihre Situation persönlich prüfen lassen
Ob die PKV für Ihr Kind infrage kommt, hängt vom Versicherungsstatus beider Elternteile, einem möglichen Beihilfeanspruch und den Fristen der Kindernachversicherung ab. Diese Punkte lassen sich nur individuell beurteilen. Wie wir dabei vorgehen und welche Anbieter wir vergleichen, lesen Sie auf unserer Seite zur Beratung zur privaten Krankenversicherung.
AUTORENBOX Helmut Zeiß - Ihr PKV-Experte bei Hoesch & Partner
Helmut Zeiß verfügt über 37 Jahre Erfahrung im Bereich der Privaten Krankenversicherung und ist seit mehr als 10 Jahren der PKV-Experte bei Hoesch & Partner. Mit seiner langjährigen Spezialisierung begleitet er Angestellte, Selbstständige und Beamte bei der Auswahl leistungsstarker und langfristig passender PKV-Lösungen – persönlich, transparent und individuell.
Jetzt Beratung anfordern Zum Inhaltsverzeichnis
Quellen und Nachweise
1. § 10 SGB V: Familienversicherung in der gesetzlichen Krankenversicherung
2. § 198 VVG: Kindernachversicherung und Versicherung von Adoptivkindern
3. §§ 5 und 6 SGB V: § 5 SGB V – Versicherungspflicht , § 6 SGB V – Versicherungsfreiheit
4. PKV-Verband: Privat versichert als Familie und mit Kindern
7. PKV FAQs - Häufige Fragen zur privaten Krankenversicherung für Kinder
Muss ich mein neugeborenes Kind sofort nach der Geburt versichern oder gibt es eine Frist?
Der Versicherungsschutz eines Neugeborenen sollte ab der Geburt geklärt sein. Soll die Kindernachversicherung nach § 198 VVG genutzt werden, muss die Anmeldung spätestens zwei Monate nach dem Tag der Geburt rückwirkend erfolgen.2
Zusätzlich können Voraussetzungen hinsichtlich der Vorversicherungszeit des Elternteils und des beantragten Leistungsumfangs gelten. Werden Frist oder Voraussetzungen nicht eingehalten, kann eine reguläre Aufnahmeprüfung erforderlich werden.
Die vertraglichen Voraussetzungen sollten deshalb bereits vor der Geburt mit dem Versicherer geklärt werden.
Wo ist das Kind versichert, wenn ein Elternteil privat und der andere gesetzlich versichert ist?
Das Kind ist nicht automatisch der Versicherung eines bestimmten Elternteils zugeordnet. Zunächst muss geprüft werden, ob ein Anspruch auf beitragsfreie Familienversicherung in der GKV besteht.
Maßgeblich sind insbesondere:
- der Familienstand der Eltern,
- der Versicherungsstatus beider Eltern,
- das regelmäßige Einkommen beider Eltern,
- die Relation der Einkommen zueinander,
- die jeweils geltenden Einkommensgrenzen.1
Ist eine beitragsfreie Familienversicherung ausgeschlossen, muss die weitere Absicherung des Kindes individuell geklärt werden. Die private Versicherung eines Elternteils führt nicht automatisch dazu, dass das Kind privat versichert werden muss.
Kann mein Kind von der PKV in die GKV wechseln?
Ein Wechsel von der PKV in die GKV ist möglich, wenn für das Kind ein gesetzlicher Zugang zur GKV entsteht. Das kann beispielsweise durch eine eigene Versicherungspflicht3 oder einen neu entstehenden Anspruch auf Familienversicherung1 der Fall sein.
Ein Wechsel allein auf Wunsch ist dagegen regelmäßig nicht möglich. Relevante Prüfzeitpunkte können insbesondere der Beginn einer Ausbildung, eines Studiums oder einer Beschäftigung sein.3
Ob ein Wechsel möglich ist, hängt von der konkreten Lebens- und Versicherungssituation ab.
Wird mein Kind trotz Vorerkrankung in die PKV aufgenommen?
Wird das Kind im Rahmen einer wirksamen Kindernachversicherung aufgenommen, kann die Aufnahme ohne reguläre Gesundheitsprüfung möglich sein.2
Außerhalb dieser besonderen Aufnahmevoraussetzungen erfolgt regelmäßig eine Gesundheitsprüfung. Je nach Diagnose und Versicherer können daraus ein Risikozuschlag, ein Leistungsausschluss oder im Einzelfall eine Ablehnung entstehen.
Entscheidend ist daher nicht allein die Vorerkrankung, sondern auch, ob die Voraussetzungen der Kindernachversicherung erfüllt sind.
Wer ist eigentlich Versicherungsnehmer – die Eltern oder das Kind selbst?
Bei der privaten Krankenversicherung eines minderjährigen Kindes ist das Kind die versicherte Person. Versicherungsnehmer ist regelmäßig ein Elternteil oder eine andere sorgeberechtigte Person.
Wer den Vertrag abschließt, Änderungen veranlassen kann und den Beitrag schuldet, ergibt sich aus dem konkreten Versicherungsvertrag.
Mit der Volljährigkeit wird das Kind nicht automatisch Versicherungsnehmer. Eine Vertragsübertragung muss gegebenenfalls gesondert vereinbart werden.
Welche Vorsorgeuntersuchungen und Impfungen zahlt die PKV für Kinder?
Welche Vorsorgeuntersuchungen und Impfungen erstattet werden, hängt vom gewählten PKV-Tarif ab.
Bei einem Tarifvergleich sollte insbesondere geprüft werden:
- welche U-Untersuchungen erstattet werden,
- welche Impfempfehlungen berücksichtigt werden,
- ob zusätzliche Seh-, Hör- oder Entwicklungsuntersuchungen enthalten sind,
- welche Erstattungsgrenzen und Voraussetzungen gelten.
Die Leistungen sind nicht in allen PKV-Tarifen identisch. Maßgeblich sind die jeweiligen Tarifbedingungen.
Was passiert mit der PKV, wenn mein Kind volljährig wird?
Die private Krankenversicherung endet nicht automatisch mit dem 18. Geburtstag. Der Vertrag läuft zunächst nach den vereinbarten Bedingungen weiter.
Ob sich der Tarif, der Beitrag oder besondere Ausbildungs- und Jugendkonditionen ändern, hängt vom jeweiligen Versicherungsvertrag ab.
Zusätzlich ist zu prüfen, ob durch Ausbildung, Studium oder Beschäftigung eine gesetzliche Versicherungspflicht entsteht.3
Eine allgemeingültige Altersgrenze für sämtliche PKV-Kinder- oder Jugendtarife gibt es nicht; maßgeblich sind die Tarifbedingungen und der persönliche Versicherungsstatus.
Wer zahlt die PKV für das Kind nach einer Scheidung?
Eine Scheidung beendet die private Krankenversicherung des Kindes nicht automatisch.
Wer den Beitrag zwischen den Eltern wirtschaftlich trägt, hängt von den getroffenen Vereinbarungen und der unterhaltsrechtlichen Situation des Einzelfalls ab. Bei einer unklaren oder streitigen Kostenverteilung ist eine familienrechtliche Prüfung erforderlich.
Allein durch die Scheidung entsteht nicht automatisch ein Anspruch auf einen Wechsel in die GKV.
Können Adoptivkinder ohne Gesundheitsprüfung in die PKV aufgenommen werden?
Für minderjährige Adoptivkinder können besondere Nachversicherungsregelungen gelten. Diese dürfen jedoch nicht ohne Einschränkung mit der Aufnahme eines leiblichen Neugeborenen gleichgesetzt werden.2
Zu prüfen sind insbesondere:
- der maßgebliche Fristbeginn,
- die Anmeldefrist,
- die Vorversicherung des Elternteils,
- mögliche Risikozuschläge,
- die konkreten Bedingungen des Versicherers.
Die Voraussetzungen sollten unmittelbar nach Abschluss der Adoption mit dem Versicherer geklärt werden.
Wie viel kostet die private Krankenversicherung für ein Kind?
Der Beitrag für die private Krankenversicherung eines Kindes hängt insbesondere von Versicherer, Tarif, Leistungsumfang und Eintrittsalter ab.
Bei einer regulären Aufnahme kann außerdem das Ergebnis der Gesundheitsprüfung Einfluss auf den Beitrag haben.
Für jedes Kind fällt grundsätzlich ein eigener Beitrag an. Bei mehreren Kindern addieren sich die Beiträge entsprechend.
Ein konkreter Preis lässt sich nur anhand aktueller Tarife und der individuellen Familiensituation bestimmen. Preisbeispiele sollten deshalb immer mit Tarifstand und Prüfdatum veröffentlicht werden.
Private Krankenversicherung (PKV): Wichtige Themen im Überblick
Kundenstimmen Das sagen unsere Kunden

Ich habe eine Berufsunfähigkeitsversicherung für meine beiden minderjährigen Söhne gesucht und bin schließlich fündig geworden. Von der ersten Beratung bis hin zum Abschluss habe ich mich durchgehend sehr gut betreut und verstanden gefühlt. Besonders positiv hervorheben möchte ich die kompetente und transparente Beratung durch Herrn Mikail Yakut, bei der auf meine individuellen Wünsche und Fragen ausführlich eingegangen wurde. Ich hatte jederzeit das Gefühl, eine fundierte und ehrliche Empfehlung zu erhalten, ohne Druck oder unnötige Komplexität. Insgesamt ein sehr angenehmer und vertrauensvoller Prozess, den ich jederzeit weiterempfehlen würde.

Ich bin über Finanztip auf diesen Makler aufmerksam geworden und wollte mich bzgl. BU Versicherung beraten lassen. Terminvereinbarungen und Gespräche mit Mikail Yakut liefen sehr gut und er hat sich alle Mühe gegeben, mich zu beraten und meine Gesundheitsdaten zu analysieren. Letzten Endes wurde ich von meiner Wunschversicherung leider abgelehnt, aber dafür kann ja der Makler nichts. Ich war mit der Beratung und Betreuung trotzdem sehr zufrieden und kann Hoesch & Partner trotzdem sehr empfehlen.

Ich habe mich von Herrn Kahn zum Wechsel in die private Krankenversicherung beraten lassen und war rundum zufrieden. Er hat sich viel Zeit genommen, meine persönliche Situation und Gesundheitsthemen im Detail zu verstehen und alle Optionen verständlich erklärt. Besonders geschätzt habe ich seine strukturierte, transparente Art und das Gefühl, wirklich neutral und auf Augenhöhe beraten zu werden. Dank seiner Unterstützung konnte ich eine Entscheidung treffen, mit der ich mich langfristig wohlfühle. Klare Empfehlung für alle, die eine kompetente und vertrauensvolle Beratung zur PKV suchen.
Beratung anfordern In 2 Minuten zur persönlichen Beratung
Bitte füllen Sie das Formular möglichst vollständig aus. Wir kontaktieren Sie in Kürze mit Terminvorschlägen für Ihre persönliche Beratung.
Telefonisch erreichen Sie uns unter 069 / 71 70 75 40.