Selbstständige in der PKV
Was Selbstständige zur privaten Krankenversicherung wirklich wissen müssen
Welche PKV ist die beste für Selbstständige?
- Eine pauschal beste PKV für Selbstständige gibt es nicht. Geeignet ist ein Tarif, wenn Leistungsumfang, Beitrag und Absicherung langfristig zur persönlichen und beruflichen Situation passen.
- Besonders wichtig sind der gewünschte Leistungsumfang, ein sinnvoll gewählter Selbstbehalt, ein passend bemessenes Krankentagegeld sowie die langfristige finanzielle Tragbarkeit.
- Da Selbstständige grundsätzlich keinen Arbeitgeberzuschuss erhalten, sollte der PKV-Beitrag auch bei schwankenden Einnahmen langfristig finanzierbar bleiben.
- JETZT PKV FÜR SELBSTSTÄNDIGE PRÜFEN LASSEN!
Selbstständige in der PKV - Das Wichtigste in 30 Sekunden
- Hauptberuflich Selbstständige sind in der Regel nicht automatisch in der GKV pflichtversichert. Je nach persönlicher Situation können sie freiwillig gesetzlich versichert bleiben oder eine private Krankenversicherung wählen.2, 3
- Der PKV-Beitrag richtet sich nicht unmittelbar nach dem Einkommen. Bei Vertragsabschluss spielen insbesondere Eintrittsalter, Gesundheitszustand und gewählter Leistungsumfang eine Rolle.1
- Krankentagegeld ist für Selbstständige besonders wichtig, da bei Arbeitsunfähigkeit in der Regel keine Entgeltfortzahlung durch einen Arbeitgeber besteht.
- Die PKV sollte langfristig bezahlbar bleiben. Deshalb sollten auch schwankende Einnahmen, Selbstbehalt, Familienplanung und die finanzielle Absicherung bei längerer Krankheit berücksichtigt werden.
Selbstständige in der PKV – Auf den Punkt gebracht
Vor dem Wechsel in die private Krankenversicherung sollten Selbstständige vor allem fünf Punkte klären:
- Ist der Beitrag auch bei schwankendem Einkommen langfristig tragbar?
Der PKV-Beitrag sinkt nicht automatisch, wenn das Einkommen zurückgeht. Deshalb sollte der Beitrag auch in wirtschaftlich schwächeren Phasen finanzierbar bleiben. - Welche Leistungen sind wirklich wichtig und dauerhaft gewünscht?
Entscheidend ist nicht nur der Preis, sondern welche Leistungen der gewählte Tarif langfristig absichert – etwa bei ambulanter Behandlung, Krankenhaus oder Zahnersatz. - Wie soll ein längerer Verdienstausfall bei Krankheit abgesichert werden?
Für Selbstständige kann ein passend gewähltes Krankentagegeld wichtig sein, da regelmäßig keine Entgeltfortzahlung durch einen Arbeitgeber besteht. - Welche Auswirkungen haben Familienplanung und Kinder auf die Gesamtkosten?
In der PKV gibt es keine beitragsfreie Familienversicherung. Für privat versicherte Familienmitglieder fallen grundsätzlich eigene Beiträge an. - Passen Selbstbehalt, Krankentagegeld und Tarifgestaltung zur eigenen finanziellen Situation?
Diese Bausteine sollten zusammen betrachtet werden, damit Versicherungsschutz und monatliche Belastung zur persönlichen Situation passen.
Fazit: Für Selbstständige sollte die Entscheidung für oder gegen die PKV nicht allein vom heutigen Beitrag abhängen. Entscheidend ist, ob der Versicherungsschutz langfristig zur persönlichen, familiären und wirtschaftlichen Situation passt.
PKV für Selbstständige: Die wichtigsten Fakten
| Frage | Antwort |
|---|---|
| Können sich Selbstständige privat krankenversichern? | ✅ In der Regel ja, wenn keine Versicherungspflicht in der GKV besteht.2, 5 |
| Müssen hauptberuflich Selbstständige eine bestimmte Einkommensgrenze überschreiten? | ❌ In der Regel nein. Die Jahresarbeitsentgeltgrenze gilt für Selbstständige nicht wie für Arbeitnehmer.2, 5 |
| Sind die PKV-Beiträge direkt vom Einkommen abhängig? | ❌ Nein. Der PKV-Beitrag richtet sich nicht unmittelbar nach dem Einkommen.1 |
| Wird bei der Aufnahme eine Gesundheitsprüfung durchgeführt? | ✅ Bei regulären PKV-Tarifen in der Regel ja.1 |
| Können Risikozuschläge oder Leistungsausschlüsse entstehen? | ✅ Ja, abhängig von Gesundheitszustand, Tarif und Annahmeentscheidung des Versicherers.1 |
| Können Selbstständige den Leistungsumfang individuell wählen? | ✅ Ja, abhängig vom gewählten Tarif.1 |
| Kann ein Selbstbehalt vereinbart werden? | ✅ Ja, abhängig vom gewählten Tarif.8 |
| Ist Krankentagegeld für Selbstständige besonders relevant? | ✅ Häufig ja, da es einen krankheitsbedingten Verdienstausfall absichern kann.9 |
| Gibt es in der PKV eine beitragsfreie Familienversicherung? | ❌ Nein.7 |
| Fällt für privat versicherte Familienmitglieder grundsätzlich ein eigener Beitrag an? | ✅ Ja |
| Müssen Selbstständige den PKV-Beitrag grundsätzlich selbst finanzieren? | ✅ In der Regel ja. Für bestimmte Berufsgruppen gelten Sonderregelungen, beispielsweise über die Künstlersozialkasse.6, 9 |
| Ist die PKV für Selbstständige immer günstiger als die GKV? | ❌ Nein, das lässt sich nicht pauschal sagen. PKV und GKV berechnen Beiträge nach unterschiedlichen Systemen.1, 5 |
| Können Selbstständige alternativ freiwillig in der GKV bleiben? | ✅ Ja, wenn die gesetzlichen Voraussetzungen für eine freiwillige Mitgliedschaft erfüllt sind.3, 5 |
| Ist ein späterer Wechsel von der PKV zurück in die GKV jederzeit möglich? | ❌ Nein, nur wenn die gesetzlichen Voraussetzungen erfüllt sind. Ab 55 Jahren kann § 6 Abs. 3a SGB V die Rückkehr zusätzlich einschränken.4 |
| Sollte bei schwankendem Einkommen die langfristige Beitragsbelastung besonders geprüft werden? | ✅ Ja. Der PKV-Beitrag sinkt nicht automatisch, wenn das Einkommen zurückgeht.1, 7 |
1. Warum entscheiden sich Selbstständige für die PKV?
Selbstständige entscheiden sich häufig für die private Krankenversicherung, weil sie ihren Versicherungsschutz stärker an den eigenen Leistungswünschen und ihrer persönlichen Situation ausrichten können.
Gleichzeitig unterscheidet sich die Beitragslogik deutlich von der gesetzlichen Krankenversicherung: Der PKV-Beitrag richtet sich nicht unmittelbar nach dem laufenden Einkommen, sondern bei Vertragsabschluss insbesondere nach Eintrittsalter, Gesundheitszustand und gewähltem Leistungsumfang.1
Für Selbstständige sind dabei insbesondere folgende Punkte relevant:
- Individuelle Absicherung: Der Versicherungsschutz kann stärker an den persönlichen Leistungsbedarf angepasst werden.
- Andere Beitragslogik: Ein höheres Einkommen führt nicht automatisch zu einem höheren PKV-Beitrag. Umgekehrt sinkt der Beitrag bei geringerem Einkommen aber auch nicht automatisch.
- Eigenverantwortliche Finanzierung: Selbstständige tragen ihren Krankenversicherungsbeitrag grundsätzlich selbst und sollten deshalb die langfristige finanzielle Belastung besonders berücksichtigen.9
- Absicherung bei Verdienstausfall: Ein passend gewähltes Krankentagegeld kann helfen, längere krankheitsbedingte Einkommensausfälle abzusichern.
- Langfristige Lebensplanung: Einkommensschwankungen, Familienplanung und die persönliche finanzielle Situation sollten bereits bei der Entscheidung berücksichtigt werden.
Ob die PKV langfristig zur eigenen Situation passt, hängt deshalb nicht nur vom aktuellen Beitrag oder einzelnen Tarifleistungen ab. Entscheidend ist, ob Versicherungsschutz und finanzielle Belastung auch langfristig zur persönlichen und beruflichen Situation passen.
PKV-Expertenvideo: PKV für Selbstständige – Chancen und Risiken
Thema: PKV für Selbstständige – Chancen und Risiken
In diesem Kurzvideo erklärt PKV-Experte Helmut Zeiß:
- Wann sich die PKV für Selbstständige lohnt
- Welche Tarife besonders wichtig sind
- Warum ein passend bemessenes Krankentagegeld für viele Selbstständige wichtig sein kann
- Welche Fehler bei der Tarifauswahl vermieden werden sollten
- Wie sich die Beiträge langfristig entwickeln können
Fachlicher Inhalt und Videoexperte: Helmut Zeiß, PKV-Spezialist bei Hoesch & Partner.
Fachliche Prüfung: Die Videoproduktion wurde mit KI umgesetzt. Die Verantwortung für die fachlichen Aussagen liegt beim ausgewiesenen Fachexperten Helmut Zeiß.
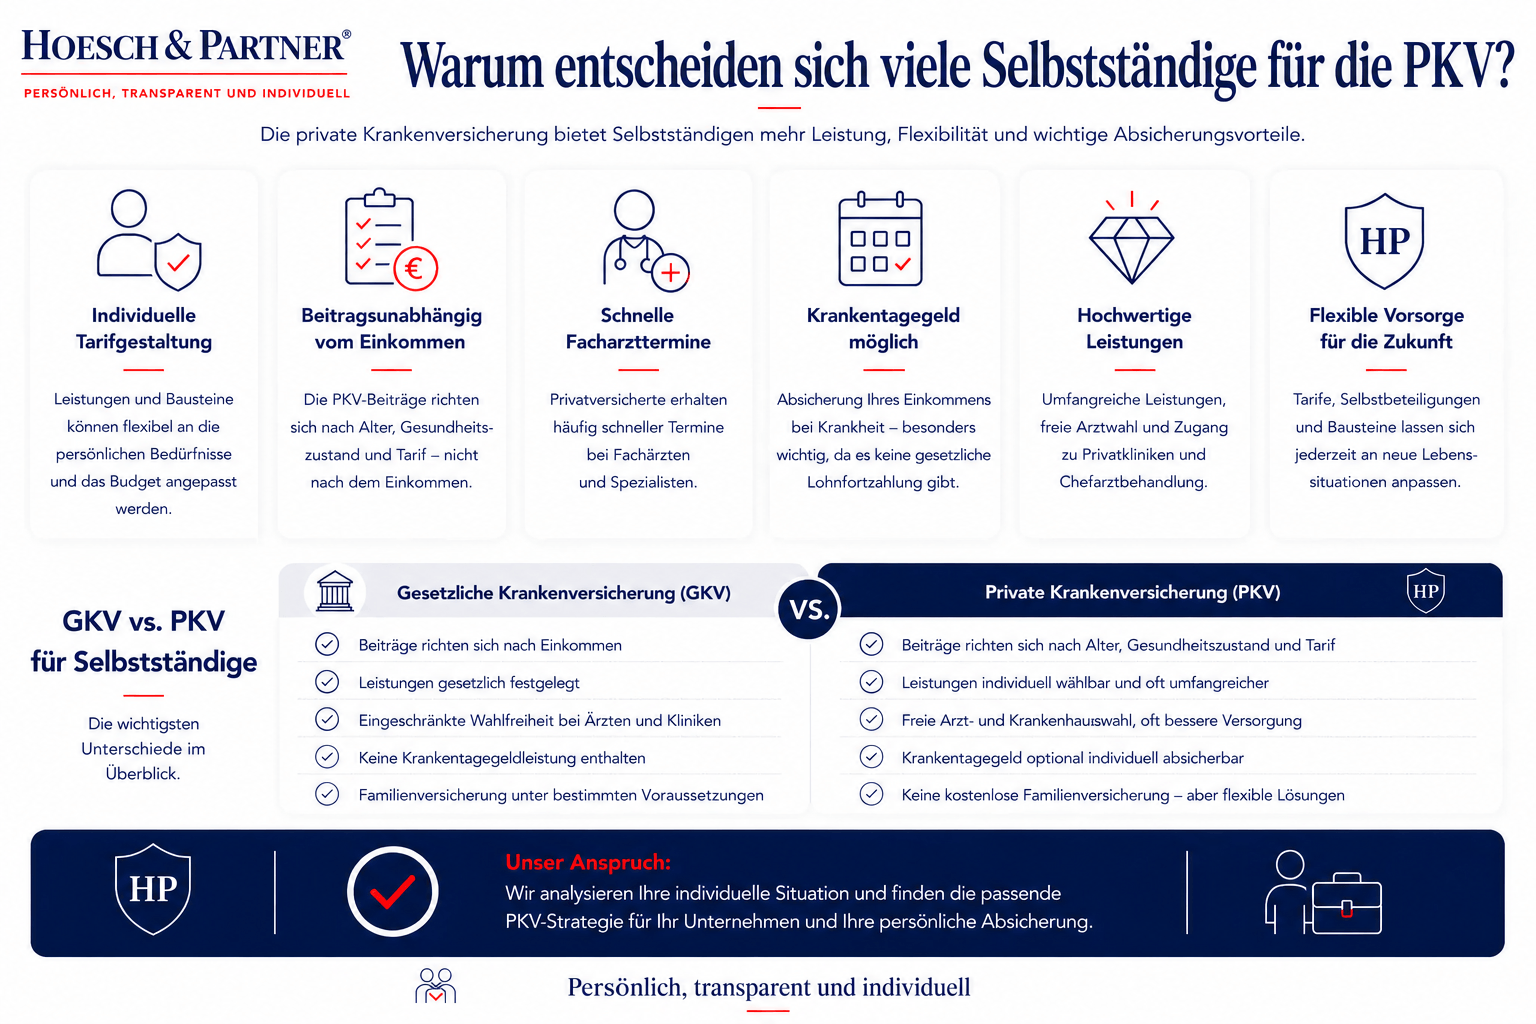
2. Vorteile der PKV für Selbstständige
Viele Selbstständige entscheiden sich aufgrund folgender Vorteile für die PKV:
- tarifabhängig individuell wählbarer Leistungsumfang
- je nach Tarif erweiterte Möglichkeiten bei Arzt- und Krankenhauswahl
- tarifabhängig umfangreiche Zahnleistungen
- unterschiedliche Selbstbehalt-Modelle
- individuell vereinbarbares Krankentagegeld
- vertraglich festgelegte Leistungen entsprechend dem gewählten Tarif
3. Mögliche Nachteile der PKV für Selbstständige
Neben den Vorteilen sollten Selbstständige auch folgende Punkte beachten:
- Selbstständige erhalten grundsätzlich keinen Arbeitgeberzuschuss (so auch in der GKV) und tragen ihren PKV-Beitrag selbst.9
- Bei regulären PKV-Tarifen ist vor Vertragsabschluss in der Regel eine Gesundheitsprüfung erforderlich.1
- Der PKV-Beitrag sinkt nicht automatisch, wenn das Einkommen zurückgeht. Bei schwankenden Einnahmen sollte die langfristige Finanzierbarkeit deshalb besonders berücksichtigt werden.7
- Für privat versicherte Kinder fallen eigene Beiträge an.7
- Ein späterer Wechsel von der PKV zurück in die GKV ist für Selbstständige nicht jederzeit frei möglich. In der Regel muss erneut Versicherungspflicht entstehen oder eine andere gesetzliche Zugangsvoraussetzung erfüllt sein.
Nach Vollendung des 55. Lebensjahres kann § 6 Abs. 3a SGB V eine Rückkehr zusätzlich erschweren oder ausschließen, wenn die dort genannten Voraussetzungen erfüllt sind.4
Eine fundierte Beratung und langfristige Strategie sind daher besonders wichtig.
4. Für wen ist die PKV für Selbstständige besonders sinnvoll?
Die private Krankenversicherung kann für unterschiedliche Gruppen hauptberuflich Selbstständiger und Freiberufler prüfenswert sein. Ob sie langfristig passt, hängt jedoch nicht allein vom Beruf oder Einkommen ab. Entscheidend sind insbesondere Gesundheitszustand, Leistungsbedarf, Einkommensstabilität, Familienplanung und langfristige finanzielle Tragbarkeit.
Freiberufler
Freiberufler sollten insbesondere prüfen, wie stabil ihre Einnahmen sind, welchen Leistungsumfang sie benötigen und wie ein längerer Verdienstausfall abgesichert werden kann.
Unternehmer und Gesellschafter-Geschäftsführer
Bei Gesellschafter-Geschäftsführern kann der sozialversicherungsrechtliche Status entscheidend dafür sein, ob sie als selbstständig oder abhängig beschäftigt gelten. Bei Zweifeln kann eine Statusfeststellung durch die Deutsche Rentenversicherung Klarheit schaffen.
Existenzgründer
Existenzgründer sollten nicht allein auf einen niedrigen Anfangsbeitrag achten. Wichtig ist, dass der Beitrag auch bei schwankenden Einnahmen tragbar bleibt und ein möglicher Verdienstausfall angemessen abgesichert ist.
5. Wie finden Selbstständige einen passenden PKV-Tarif?
Bei der Auswahl einer privaten Krankenversicherung sollten Selbstständige nicht nur den aktuellen Beitrag vergleichen. Entscheidend ist, wie Tarifleistungen und Vertragsbedingungen zur persönlichen und wirtschaftlichen Situation passen.
Besonders wichtig sind:
- Leistungsumfang: Welche ambulanten, stationären und zahnmedizinischen Leistungen sind dauerhaft versichert?
- Selbstbehalt: Welche jährliche Eigenbeteiligung passt zur eigenen finanziellen Situation?
- Krankentagegeld: Ab wann wird eine Leistung benötigt und welcher Tagessatz passt zum versicherbaren Einkommen?
- Beitragsentwicklung: Wie hat sich der Tarif langfristig entwickelt und wie belastbar ist die Finanzierung auch bei schwankenden Einnahmen?
- Tarifwechselmöglichkeiten: Welche Optionen bestehen, wenn sich Leistungsbedarf oder finanzielle Situation später verändern?
- Versicherer und Tarif: Auch Finanzstärke, Tarifstruktur und langfristige Stabilität sollten in die Auswahl einbezogen werden.
Entscheidend ist nicht der niedrigste Anfangsbeitrag, sondern ein Tarif, dessen Leistungen und finanzielle Belastung langfristig zur persönlichen Situation passen.
6. Drei Experten-Tipps für die richtige PKV-Entscheidung
Tipp 1: Nicht nur auf den Anfangsbeitrag achten
Für Selbstständige ist neben dem aktuellen Beitrag vor allem entscheidend, ob der gewählte Tarif langfristig zum eigenen Einkommen und zur finanziellen Planung passt. Achten Sie deshalb insbesondere auf dauerhaft versicherte Leistungen, mögliche Selbstbehalte und darauf, wie hoch die gesamte monatliche Belastung auch bei schwankenden Einnahmen tragbar bleibt.
Tipp 2: Krankentagegeld passend zur eigenen Einkommenssituation wählen
Deshalb sollte geprüft werden, ab welchem Zeitpunkt Krankentagegeld benötigt wird und welcher Tagessatz zum versicherbaren Nettoeinkommen passt. Dabei sollten auch vorhandene Rücklagen und laufende finanzielle Verpflichtungen berücksichtigt werden. Karenzzeit und Tagessatz müssen zur persönlichen wirtschaftlichen Situation und zu den Versicherungsbedingungen passen.
Tipp 3: Gesundheitsprüfung vor dem eigentlichen Antrag sorgfältig vorbereiten
Vorerkrankungen können die Annahmebedingungen und den Beitrag einer privaten Krankenversicherung beeinflussen. Vor einem verbindlichen Antrag kann es deshalb sinnvoll sein, die eigene Gesundheitshistorie vollständig aufzubereiten und gegebenenfalls zunächst eine anonyme Risikovoranfrage durchzuführen. So lassen sich die möglichen Annahmebedingungen verschiedener Versicherer vergleichen, bevor ein konkreter Antrag gestellt wird.
Ihre Situation persönlich prüfen lassen
Ob die PKV für Sie passt, hängt von der Stabilität Ihrer Einnahmen, dem gewünschten Krankentagegeld, Ihrem Gesundheitszustand und der langfristigen Finanzierbarkeit ab. Diese Punkte lassen sich nur individuell beurteilen. Wie wir dabei vorgehen und welche Anbieter wir vergleichen, lesen Sie auf unserer Seite zur Beratung zur privaten Krankenversicherung.
AUTORENBOX Helmut Zeiß - Ihr PKV-Experte bei Hoesch & Partner
Helmut Zeiß verfügt über 37 Jahre Erfahrung im Bereich der Privaten Krankenversicherung und ist seit mehr als 10 Jahren der PKV-Experte bei Hoesch & Partner. Mit seiner langjährigen Spezialisierung begleitet er Angestellte, Selbstständige und Beamte bei der Auswahl leistungsstarker und langfristig passender PKV-Lösungen – persönlich, transparent und individuell.
Jetzt Beratung anfordern Zum Inhaltsverzeichnis
Quellen und Nachweise
1. BMG: Private Krankenversicherung
2. § 5 SGB V: Versicherungspflicht in der gesetzlichen Krankenversicherung
3. § 9 SGB V: Freiwillige Versicherung in der gesetzlichen Krankenversicherung
4. § 6 SGB V: Versicherungsfreiheit in der gesetzlichen Krankenversicherung
5. BMG: Versicherte in der gesetzlichen Krankenversicherung
6. Künstlersozialkasse: Ausnahmen und Zuschüsse zur Krankenversicherung
7. Künstlersozialkasse: Leistungen – insbesondere Beiträge/Prämien und Familienmitglieder
8. BMG: Ratgeber „Alles, was Sie über das deutsche Gesundheitssystem wissen müssen"
9. PKV-Verband: PKV für Selbstständige
7. PKV FAQs - Häufige Fragen zur privaten Krankenversicherung für Selbstständige
Welche Voraussetzungen müssen Selbstständige für die PKV erfüllen?
Hauptberuflich Selbstständige müssen für einen Wechsel in die PKV grundsätzlich keine Jahresarbeitsentgeltgrenze wie Arbeitnehmer überschreiten. Entscheidend ist insbesondere, ob im konkreten Fall Versicherungspflicht in der gesetzlichen Krankenversicherung besteht.2, 5
Bei regulären PKV-Tarifen prüft der Versicherer vor Vertragsabschluss außerdem in der Regel den Gesundheitszustand. Abhängig vom Ergebnis können beispielsweise eine normale Annahme, Risikozuschläge oder Leistungsausschlüsse möglich sein.1
Ist eine PKV für Selbstständige sinnvoll?
Eine PKV kann für hauptberuflich Selbstständige sinnvoll sein, wenn keine Versicherungspflicht in der GKV besteht, individuell wählbare Leistungen gewünscht sind und der Beitrag langfristig finanzierbar bleibt. Die PKV ist für Selbstständige jedoch weder automatisch die bessere noch die günstigere Lösung. Bei der Entscheidung sollten insbesondere der Gesundheitszustand, die Einkommensstabilität, die Familienplanung und der gewünschte Leistungsumfang berücksichtigt werden.
Ist Krankentagegeld für Selbstständige sinnvoll?
Ein Krankentagegeld kann für Selbstständige besonders wichtig sein, weil bei Arbeitsunfähigkeit regelmäßig keine Entgeltfortzahlung durch einen Arbeitgeber besteht. Es kann den Verdienstausfall ab dem vertraglich vereinbarten Zeitpunkt teilweise oder – innerhalb der versicherbaren Grenzen – weitgehend absichern. Karenzzeit und Tagessatz sollten zum versicherbaren Nettoeinkommen, zu vorhandenen Rücklagen und zur persönlichen finanziellen Situation passen.9
Was kostet eine PKV für Selbstständige?
Die Kosten einer privaten Krankenversicherung für Selbstständige lassen sich nicht pauschal angeben. Der Beitrag hängt insbesondere vom Eintrittsalter, dem Gesundheitszustand bei Vertragsabschluss, dem gewählten Tarif, dem Leistungsumfang und einem möglichen Selbstbehalt ab. Selbstständige tragen ihren Beitrag grundsätzlich selbst; für bestimmte Berufsgruppen können jedoch gesetzliche Zuschussregelungen gelten, beispielsweise für privat versicherte Künstler und Publizisten unter den Voraussetzungen des Künstlersozialversicherungsgesetzes.
Können Selbstständige freiwillig in der GKV bleiben?
Selbstständige können freiwillig in der gesetzlichen Krankenversicherung bleiben, wenn die gesetzlichen Voraussetzungen für eine freiwillige Mitgliedschaft erfüllt sind. Eine freiwillige Mitgliedschaft schließt sich häufig an eine vorherige Pflicht- oder Familienversicherung an. Ob diese Möglichkeit im konkreten Fall besteht, sollte vor einem Wechsel in die PKV mit der zuständigen Krankenkasse geklärt werden.
Was passiert mit dem PKV-Beitrag, wenn das Einkommen sinkt?
Der PKV-Beitrag sinkt grundsätzlich nicht automatisch, wenn das Einkommen aus der selbstständigen Tätigkeit zurückgeht. Dadurch kann sich die relative finanzielle Belastung bei schwankenden oder dauerhaft niedrigeren Einnahmen erhöhen. Selbstständige sollten deshalb bereits vor dem Abschluss prüfen, ob der Beitrag auch in wirtschaftlich schwächeren Phasen tragbar bleibt und welche tariflichen Anpassungsmöglichkeiten bestehen.
Wie wirken sich Kinder und Familienplanung auf die PKV-Kosten aus?
Für jede privat versicherte Person fällt grundsätzlich ein eigener Beitrag an.7 Ob ein Kind alternativ beitragsfrei in der GKV familienversichert werden kann, hängt insbesondere vom Versicherungsstatus und Einkommen der Eltern ab und sollte im Einzelfall geprüft werden.5
Private Krankenversicherung (PKV): Wichtige Themen im Überblick
Kundenstimmen Das sagen unsere Kunden

Ich habe eine Berufsunfähigkeitsversicherung für meine beiden minderjährigen Söhne gesucht und bin schließlich fündig geworden. Von der ersten Beratung bis hin zum Abschluss habe ich mich durchgehend sehr gut betreut und verstanden gefühlt. Besonders positiv hervorheben möchte ich die kompetente und transparente Beratung durch Herrn Mikail Yakut, bei der auf meine individuellen Wünsche und Fragen ausführlich eingegangen wurde. Ich hatte jederzeit das Gefühl, eine fundierte und ehrliche Empfehlung zu erhalten, ohne Druck oder unnötige Komplexität. Insgesamt ein sehr angenehmer und vertrauensvoller Prozess, den ich jederzeit weiterempfehlen würde.

Ich bin über Finanztip auf diesen Makler aufmerksam geworden und wollte mich bzgl. BU Versicherung beraten lassen. Terminvereinbarungen und Gespräche mit Mikail Yakut liefen sehr gut und er hat sich alle Mühe gegeben, mich zu beraten und meine Gesundheitsdaten zu analysieren. Letzten Endes wurde ich von meiner Wunschversicherung leider abgelehnt, aber dafür kann ja der Makler nichts. Ich war mit der Beratung und Betreuung trotzdem sehr zufrieden und kann Hoesch & Partner trotzdem sehr empfehlen.

Ich habe mich von Herrn Kahn zum Wechsel in die private Krankenversicherung beraten lassen und war rundum zufrieden. Er hat sich viel Zeit genommen, meine persönliche Situation und Gesundheitsthemen im Detail zu verstehen und alle Optionen verständlich erklärt. Besonders geschätzt habe ich seine strukturierte, transparente Art und das Gefühl, wirklich neutral und auf Augenhöhe beraten zu werden. Dank seiner Unterstützung konnte ich eine Entscheidung treffen, mit der ich mich langfristig wohlfühle. Klare Empfehlung für alle, die eine kompetente und vertrauensvolle Beratung zur PKV suchen.
Beratung anfordern In 2 Minuten zur persönlichen Beratung
Bitte füllen Sie das Formular möglichst vollständig aus. Wir kontaktieren Sie in Kürze mit Terminvorschlägen für Ihre persönliche Beratung.
Telefonisch erreichen Sie uns unter 069 / 71 70 75 40.